📌کوتاه مدت داخل پرچم نوسان میزنه بازار بلاتکلیف هست احتمال میره به طرف بالا حرکت کنه و بعد شکست پرچم به قیمت های( 788800000 و بالاتر) حرکت کنه.

📌کوتاه مدت داخل یک کانال نوسان داره ممکنه مدت طولانی داخل کانال و محدوده قیمت (2584000000 و 2757000000) نوسان داشته باشه.

بازار قراردادهای آتی بنزین RBOB در بورس نیویورک (NYMEX) در آغاز نوامبر ۲۰۲۶ وارد مرحلهای شده است که در آن، آثار رشد قابلتوجه قیمتها در ماههای گذشته با نشانههای اصلاحی تازه در سمت تقاضا و موجودی انبارها تلاقی پیدا میکند. قیمت این فرآورده نفتی که در بخش عمده سال جاری عملکردی صعودی داشته، اکنون با فشار کاهش تقاضای فصلی، افزایش ذخایر داخلی و تغییر ترکیب تولید پالایشگاهها مواجه است. بااینحال، محدود ماندن موجودی بنزین در مقایسه با میانگین تاریخی و استمرار تقاضای صادراتی اجازه نداده است فشارهای نزولی بهسرعت به تغییر کامل ساختار بازار منجر شوند.
بررسی معاملات تا پایان روز جمعه ۳۰ اکتبر نشان میدهد قیمت قراردادهای پیوسته و معاملات اخیر بنزین RBOB عمدتاً در محدوده ۳.۱۱ تا ۳.۱۶ دلار بهازای هر گالن قرار داشته است. در همین حال، قرارداد نوامبر ۲۰۲۶ در آخرین معاملات خود در تاریخ ۳۰ اکتبر، در محدوده ۳.۳۱۲۰ دلار تسویه شد و افزایش قابلتوجهی را در همان جلسه معاملاتی تجربه کرد. این تفاوت قیمتی در کنار جابهجایی سررسید قراردادها، اهمیت تفکیک دادههای قراردادهای مختلف از نمودار پیوسته بازار را برجسته میکند؛ موضوعی که برای ارزیابی دقیق عملکرد روزانه بنزین اهمیت دارد.
با وجود این نوسان مثبت در آخرین جلسه معاملاتی، عملکرد کوتاهمدت بازار همچنان تصویری از تضعیف شتاب صعودی ارائه میدهد. قیمت بنزین طی هفته گذشته حدود ۱.۷ درصد کاهش داشته و افت ماهانه آن به حدود ۷ تا ۸ درصد رسیده است. در مقابل، رشد ۸۵ درصدی از ابتدای سال و افزایش ۵۷ تا ۶۶ درصدی طی یک سال گذشته نشان میدهد بازار همچنان در مقایسه با دورههای پیشین در سطوح بالاتری معامله میشود. محدوده ۵۲ هفتهای قیمت نیز از حدود ۱.۶۸ تا ۳.۷۷ دلار متغیر بوده و سقف آن در اواخر آوریل ۲۰۲۶ به ثبت رسیده است. بنابراین، قیمت فعلی همچنان در نیمه بالایی دامنه یکساله قرار دارد.
افزایش ذخایر بنزین، نخستین نشانه تغییر موازنه عرضه و تقاضا
یکی از مهمترین عوامل اثرگذار بر بازار در هفته پایانی اکتبر، تغییر جهت موجودی بنزین ایالات متحده بوده است. براساس گزارش اداره اطلاعات انرژی آمریکا (EIA) برای هفته منتهی به ۲۳ اکتبر که در ۲۸ اکتبر منتشر شد، ذخایر کل بنزین موتور با افزایش ۳.۹ میلیون بشکهای به ۲۰۹.۲ میلیون بشکه رسید. این افزایش در شرایطی اتفاق افتاد که بازار پیشتر تحت تأثیر کاهش موجودیها قرار داشت و در برخی مناطق به سطوح پایین چندساله نزدیک شده بود.
افزایش اخیر ذخایر از منظر بنیادی اهمیت دارد، زیرا میتواند بخشی از فشار عرضهای را که طی ماههای گذشته از قیمت بنزین حمایت کرده بود، کاهش دهد. بااینحال، سطح موجودیها همچنان حدود ۲ درصد پایینتر از میانگین فصلی پنجساله قرار دارد. این فاصله نشان میدهد با وجود بازسازی بخشی از ذخایر، بازار هنوز به شرایط وفور عرضه بازنگشته است. در نتیجه، افزایش ۳.۹ میلیون بشکهای را نمیتوان بهتنهایی نشانه برطرف شدن محدودیتهای عرضه دانست؛ بلکه این رقم بیشتر بیانگر آغاز یک مرحله تعدیل در شرایط موجودی بازار است.
تفاوت وضعیت ذخایر در مناطق مختلف نیز اهمیت ویژهای دارد. در ناحیه غرب میانه آمریکا یا PADD 2، موجودی بنزین همچنان از منظر تاریخی در شرایط نسبتاً فشرده قرار دارد. این موضوع باعث میشود افزایش ذخایر در سطح ملی الزاماً به معنای بهبود یکسان شرایط عرضه در تمام مناطق مصرفی نباشد. محدودیت منطقهای میتواند همچنان بر جریان انتقال فرآورده، قیمتگذاری محلی و تقاضا برای محمولههای قابلدسترس اثر بگذارد. بنابراین، ارزیابی روند آتی بازار علاوه بر تغییرات ذخایر کل، به توزیع منطقهای موجودیها نیز وابسته خواهد بود.
در همین گزارش، ذخایر نفت خام آمریکا با کاهش ۱.۹ میلیون بشکهای همراه شد و موجودی فرآوردههای میانتقطیر نیز ۱.۵ میلیون بشکه کاهش یافت. ذخایر میانتقطیر همچنان حدود ۱۰ درصد پایینتر از میانگین تاریخی قرار دارد. این تفاوت در رفتار موجودی فرآوردهها نشان میدهد بازار انرژی با شرایط یکسانی در تمامی بخشها مواجه نیست. درحالیکه موجودی بنزین نشانههایی از بازیابی دارد، محدودیت ذخایر فرآوردههای دیگر همچنان میتواند بر تصمیم پالایشگاهها و اولویتبندی ترکیب تولید اثرگذار باشد.
افت تقاضای فصلی، فشار اصلی بر قیمت بنزین در آستانه زمستان
در سمت تقاضا، عبور از فصل رانندگی تابستانی یکی از مهمترین عوامل توضیحدهنده ضعف اخیر بازار RBOB است. پس از روز کارگر آمریکا در اوایل سپتامبر (Labor Day)، الگوی مصرف بنزین بهطور معمول وارد مرحلهای کمتحرکتر میشود. کاهش سفرهای جادهای، تعدیل مصرف سوخت و تغییر شرایط آبوهوایی باعث میشوند فشار تقاضای مصرفکنندگان در مقایسه با ماههای تابستان کاهش پیدا کند. این الگوی فصلی در سال جاری نیز مشاهده میشود و با افزایش اخیر ذخایر همزمان شده است.
میانگین چهارهفتهای عرضه بنزین به بازار که بهعنوان یکی از شاخصهای سنجش تقاضای واقعی فرآورده مورد استفاده قرار میگیرد، حدود ۸.۶ میلیون بشکه در روز گزارش شده است. این مقدار اندکی پایینتر از سطح مشابه سال گذشته قرار دارد و نشان میدهد تقاضای مصرفی هنوز نشانه قدرتمندی از بازگشت ارائه نکرده است. هرچند افت سالانه محدود است، استمرار آن در کنار افزایش ذخایر میتواند مانع شکلگیری یک حرکت صعودی پایدار در کوتاهمدت شود.
تغییرات فصلی تنها به رفتار مصرفکنندگان محدود نیست و ساختار تولید پالایشگاهها را نیز تحت تأثیر قرار میدهد. پالایشگاهها در آستانه فصل سرد معمولاً توجه بیشتری به تولید گازوئیل و سوختهای گرمایشی دارند؛ زیرا تقاضای این گروه از فرآوردهها در ماههای زمستان اهمیت بیشتری پیدا میکند. این تغییر در ترکیب تولید میتواند ظرفیت اختصاصیافته به بنزین را محدود کند و در صورت افزایش تقاضا، مانع رشد سریع ذخایر آن شود. بااینحال، کاهش مصرف بنزین در فصل پاییز و زمستان نیز بخشی از این محدودیت را جبران میکند.
بنابراین، بازار RBOB با دو نیروی متفاوت روبهرو است. از یک طرف، کاهش تقاضای فصلی و افزایش اخیر ذخایر فشار نزولی بر قیمت ایجاد میکنند و از طرف دیگر، تغییر اولویت تولید پالایشگاهها میتواند مانع گسترش بیش از اندازه عرضه بنزین شود. برآیند این شرایط در هفتههای پیشرو تا حد زیادی به میزان افت مصرف و نحوه واکنش پالایشگاهها به شرایط سودآوری سایر فرآوردهها بستگی خواهد داشت.
حاشیه سود پالایشگاهی همچنان یکی از ستونهای حمایتی بازار است
یکی دیگر از متغیرهای مهم در تحلیل بنیادی بنزین RBOB، وضعیت حاشیه سود پالایشگاهی یا Crack Spread است. این شاخص اختلاف میان ارزش فرآوردههای پالایششده و هزینه نفت خام مصرفی را نشان میدهد و از طریق آن میتوان جذابیت اقتصادی تبدیل نفت خام به محصولات نهایی را ارزیابی کرد. در شرایطی که حاشیه سود پالایشگاهی بالا باقی میماند، پالایشگاهها انگیزه بیشتری برای حفظ نرخ فعالیت و تولید دارند؛ موضوعی که میتواند بر عرضه بنزین و سایر فرآوردهها اثر مستقیم بگذارد.
اسپرد پالایشی ۳-۲-۱ در دوره اخیر همچنان در سطوح تاریخی بالایی قرار داشته و در برخی محاسبات به محدوده میانی تا بالایی ۴۰ دلار بهازای هر بشکه رسیده است. این شاخص یک معیار ترکیبی است که ارزش فرآوردههای تولیدشده در یک الگوی پالایشی فرضی را در برابر هزینه نفت خام قرار میدهد. هرچند این معیار بهتنهایی حاشیه سود اختصاصی بنزین را مشخص نمیکند، اما تصویری از شرایط کلی اقتصاد پالایشگاهی ارائه میدهد.
در همین حال، حاشیه سود گازوئیل در مقایسه با بنزین بهمراتب گستردهتر بوده است. این اختلاف نشان میدهد جذابیت اقتصادی تولید فرآوردههای میانتقطیر در مقطع فعلی بیشتر از تولید بنزین است. از طرف دیگر، رشد قیمت نفت خام در کنار اصلاح قیمت RBOB باعث شده حاشیه سود اختصاصی بنزین نسبت به قلههای قبلی خود کاهش پیدا کند. بنابراین، بازار بنزین نمیتواند بهطور کامل از قدرت حاشیه سود کلی پالایشگاهها بهرهمند شود.
نرخ بهرهبرداری پالایشگاهها نیز در دوره اخیر حدود ۹۲ تا ۹۳ درصد قرار داشته است؛ سطحی که پس از نرخهای فعالیت بالاتر در دورههای قبلی ثبت شده است. استمرار این میزان فعالیت، از یک سو مانع محدود شدن شدید عرضه فرآوردهها میشود و از سوی دیگر، نشان میدهد پالایشگاهها همچنان در تلاشاند از شرایط نسبتاً مناسب سودآوری استفاده کنند. جهت حرکت این نرخ در هفتههای آینده میتواند اطلاعات مهمی درباره میزان تولید بنزین و سرعت بازسازی ذخایر ارائه دهد.
صادرات و محدودیت عرضه جهانی، مانع از شکلگیری فشار نزولی عمیق
بازار بنزین آمریکا علاوه بر شرایط داخلی، تحت تأثیر وضعیت تجارت جهانی فرآوردههای نفتی نیز قرار دارد. محدودیت عرضه در برخی مناطق صادرکننده و اختلال در جریان تجارت فرآوردهها باعث شده است توازن عرضه و تقاضا در بخشهایی از بازار جهانی همچنان شکننده باقی بماند. در چنین شرایطی، تقاضای صادراتی برای فرآوردههای پالایشی آمریکا میتواند بخشی از افزایش موجودی داخلی را جذب کند و مانع انباشت سریع بنزین در مخازن شود.
عملکرد پالایشگاههای آمریکا در بخش عمده سال ۲۰۲۶ با سطح فعالیت بالا و حاشیه سود نسبتاً مطلوب همراه بوده است. صادرات نیز نقش مهمی در حفظ جریان فروش فرآوردهها ایفا کرده و به پالایشگاهها اجازه داده است بخشی از تولید خود را فراتر از بازار داخلی عرضه کنند. این عامل از منظر قیمتی اهمیت دارد؛ زیرا افزایش ذخایر داخلی لزوماً به معنای افزایش عرضه قابلدسترس در تمام بازارهای مصرف نیست و بخشی از تولید میتواند به مقصد بازارهای خارجی منتقل شود.
عامل دیگری که بر وضعیت عرضه اثر گذاشته، تغییر مشخصات فصلی بنزین است. تولید بنزین زمستانی به دلیل الزامات متفاوت ترکیب سوخت، معمولاً هزینه کمتری نسبت به تولید بنزین تابستانی دارد. در کنار این موضوع، استفاده از اجزای اختلاط مانند بوتان در هفتههای اخیر به بهبود وضعیت ذخایر کمک کرده است. این تغییر در ترکیب تولید و اختلاط، بخشی از فشار عرضه را کاهش داده و بازسازی موجودیها را تسهیل کرده است.
در بخش موقعیتهای معاملاتی نیز سرمایهگذاران بزرگ و صندوقهای مدیریتشده در مقاطعی موقعیت خالص خرید قابلتوجهی در بازار داشتهاند. اگرچه میزان این موقعیتها در طول زمان تغییر میکند، اما تمرکز موقعیتهای خرید میتواند در دورههای صعودی از شتاب بازار حمایت کند. در مقابل، زمانی که قیمتها در حال اصلاح هستند، کاهش این موقعیتها یا شناسایی سود ممکن است شدت نوسانات را افزایش دهد. در نتیجه، موقعیتگیری معاملهگران در کنار دادههای بنیادی باید بهعنوان یکی از عوامل مؤثر بر رفتار کوتاهمدت RBOB مورد توجه قرار گیرد.
وابستگی به نفت خام، مانع استقلال کامل قیمت بنزین میشود
قیمت نفت خام همچنان یکی از عوامل بنیادی اثرگذار بر بازار بنزین است. بالا بودن قیمت نفت در بخش قابلتوجهی از سال ۲۰۲۶ از قیمت محصولات پالایشی حمایت کرده و هزینه جایگزینی خوراک پالایشگاهها را افزایش داده است. بااینحال، رابطه میان نفت خام و بنزین در دوره اخیر همواره یکسان نبوده است. افزایش ذخایر بنزین و کاهش تقاضای فصلی در مقاطعی باعث شده قیمت RBOB از روند نفت خام فاصله بگیرد و عملکرد ضعیفتری نسبت به برخی بخشهای بازار انرژی داشته باشد.
این واگرایی نشان میدهد قیمت بنزین تنها از هزینه نفت خام تأثیر نمیپذیرد و شرایط اختصاصی بازار فرآورده نیز اهمیت تعیینکنندهای دارد. زمانی که تقاضای بنزین ضعیف میشود یا ذخایر افزایش پیدا میکند، حتی رشد نفت خام نیز ممکن است نتواند به افزایش متناسب قیمت RBOB منجر شود. از طرف دیگر، کاهش شدید نفت خام میتواند با پایین آوردن هزینه خوراک پالایشگاهها، فشار مضاعفی بر قیمت فرآوردهها ایجاد کند.
در کنار این عوامل، تنشهای ژئوپلیتیکی همچنان یکی از متغیرهای غیرقابلپیشبینی بازار انرژی محسوب میشود. اختلال احتمالی در عرضه نفت یا فرآوردههای پالایشی میتواند تعادل موجود را تغییر دهد و موجب افزایش تقاضا برای عرضه قابلدسترس شود. بااینحال، اثر این تحولات بر بنزین به شرایط ذخایر، ظرفیت پالایش و وضعیت تقاضای منطقهای نیز وابسته است و نمیتوان آن را مستقل از سایر متغیرها ارزیابی کرد.
حمایت ۳.۱۲ دلاری، نخستین آزمون ساختار تکنیکال بازار
از منظر تکنیکال، بازار بنزین RBOB پس از رشد قدرتمند ماههای گذشته وارد مرحلهای اصلاحی شده است. افت قیمت از قلههای ثبتشده در بهار و تابستان، شتاب صعودی کوتاهمدت را کاهش داده و باعث شده برخی از نمودارهای پیوسته در زیر میانگین متحرک ۲۰ دورهای قرار بگیرند. بااینحال، میانگینهای متحرک بلندمدتتر ۵۰، ۱۰۰ و ۲۰۰ روزه همچنان در چارچوب روند بزرگتر سال ۲۰۲۶ از ساختار بازار حمایت میکنند.
در حال حاضر، محدوده ۳.۱۲ دلار بهازای هر گالن یکی از مهمترین سطوح حمایتی کوتاهمدت محسوب میشود. واکنش قیمت به این محدوده میتواند مشخص کند که اصلاح اخیر صرفاً یک توقف موقت پس از رشد سالانه بوده یا بازار در حال ورود به مرحله عمیقتری از کاهش قیمت است. تثبیت بالای این سطح میتواند زمینه بازگشت تقاضای معاملاتی را فراهم کند، اما از دست رفتن آن احتمال حرکت قیمت به سمت محدوده ۲.۹۹ تا ۳.۰۸ دلار را افزایش خواهد داد.
محدوده ۲.۹۹ تا ۳.۰۸ دلار از اهمیت بیشتری برخوردار است؛ زیرا شکست آن میتواند ساختار تکنیکال کوتاهمدت را تضعیف کند. در این شرایط، بازار از محدودهای که تاکنون بهعنوان حمایت در برابر فشار فروش عمل کرده، فاصله خواهد گرفت و امکان گسترش اصلاح قیمتی بیشتر میشود. بهویژه اگر شکست حمایت با افزایش حجم معاملات و تداوم فشار فروش همراه باشد، احتمال تغییر جهت میانگینهای کوتاهمدت نیز افزایش مییابد.
در سناریوی صعودی، حفظ حمایت ۳.۱۲ دلار و شکلگیری تقاضای تازه میتواند زمینه حرکت دوباره به سمت مقاومتهای بالاتر را فراهم کند. بااینحال، نخستین مانع جدی در محدوده ۳.۲۲ تا ۳.۳۲ دلار قرار دارد. این محدوده با توجه به رفتار اخیر قیمت و فشار عرضه در معاملات گذشته، یک منطقه تعیینکننده برای بازگشت شتاب صعودی محسوب میشود. عبور پایدار از این محدوده میتواند ساختار اصلاحی را تضعیف کند.
مقاومت ۳.۳۰ دلاری، مرز بازگشت قدرت خریداران
در صورت عبور قیمت از محدوده ۳.۲۲ تا ۳.۳۲ دلار، توجه بازار به محدوده مقاومتی بعدی در فاصله ۳.۴۴ تا ۳.۵۹ دلار معطوف خواهد شد. این منطقه از منظر تکنیکال اهمیت زیادی دارد؛ زیرا عبور از آن میتواند نشانه بازگشت قدرت خریداران در مقیاسی فراتر از یک نوسان اصلاحی باشد. تثبیت قیمت بالاتر از ۳.۵۹ دلار نیز میتواند مسیر حرکت به سمت سقفهای قبلی را دوباره باز کند.
بااینحال، صرف لمس مقاومت ۳.۳۰ دلاری برای تأیید تغییر روند کافی نیست. بازار به تثبیت قیمت بالای این سطح و کاهش فشار فروش در معاملات بعدی نیاز دارد. در غیر این صورت، بازگشت قیمت به زیر مقاومت میتواند به تداوم نوسانات محدود میان محدودههای حمایتی و مقاومتی منجر شود. به همین دلیل، محدوده ۳.۳۰ دلار را باید یکی از مهمترین مرزهای تفکیک روند اصلاحی از تلاش برای بازیابی صعودی ارزیابی کرد.
شاخصهای مومنتوم از کاهش شتاب صعودی حکایت دارند
شاخص قدرت نسبی (RSI) در گزارشهای تکنیکال موجود، در محدوده ۳۸ تا ۵۲ نوسان داشته است. این دامنه نشان میدهد مومنتوم بازار از وضعیت کاملاً صعودی فاصله گرفته و در برخی بازههای کوتاهتر به محدوده نزدیک به اشباع فروش رسیده است. بااینحال، قرار گرفتن RSI در این محدوده بهتنهایی به معنای پایان روند نزولی یا آغاز یک بازگشت قطعی نیست و باید در کنار واکنش قیمت به حمایتها بررسی شود.
شاخص استوکاستیک و سایر اسیلاتورها نیز تصویر یکدستی ارائه نمیدهند. برخی از این ابزارها همچنان نشانههایی از ضعف کوتاهمدت دارند، درحالیکه بهبود معاملات در روزهای پایانی اکتبر حاکی از تلاش بازار برای بازیابی بخشی از افت گذشته است. در واقع، این بهبود پس از یک دوره چندهفتهای نزولی رخ داده و توانسته وقفهای در روند کاهش قیمت ایجاد کند؛ بااینحال، تثبیت این تغییر رفتار به شواهد بیشتری نیاز دارد.
نوسانپذیری بازار نیز همچنان در سطح بالایی قرار دارد. برآورد نوسان تحققیافته سالانه، بسته به بازه زمانی مورد استفاده، حدود ۲۷ تا ۴۵ درصد است. این دامنه بیانگر حساسیت بالای قیمت بنزین به تغییرات عرضه، تقاضا، نفت خام و موقعیتگیری معاملهگران است. در چنین شرایطی، حرکتهای روزانه میتوانند فراتر از میانگین نوسانات معمول باشند و اختلاف میان قیمت قراردادهای مختلف نیز بر ارزیابی نمودارهای پیوسته اثر بگذارد.
شاخص میانگین جهتدار یا ADX نیز از قدرت متوسط روند حکایت دارد. این وضعیت با ساختار فعلی بازار سازگار است؛ زیرا قیمت نه در یک روند صعودی پرقدرت قرار گرفته و نه نشانههای کافی برای تأیید یک روند نزولی بلندمدت ارائه میدهد. در مجموع، ترکیب میانگینهای متحرک، RSI، استوکاستیک و ADX تصویری از یک بازار اصلاحی و نوسانی ارائه میکند که هنوز از حمایت ساختار بلندمدت سال جاری برخوردار است.
اختلاف روند کوتاهمدت و بلندمدت، ابهام اصلی معاملات نوامبر
یکی از نکات مهم در تحلیل فعلی RBOB، اختلاف میان سیگنال میانگینهای کوتاهمدت و بلندمدت است. میانگین متحرک ۲۰ دورهای در برخی نمودارهای پیوسته به سمت خنثی یا نزولی متمایل شده، درحالیکه میانگینهای ۵۰، ۱۰۰ و ۲۰۰ روزه به دلیل رشد قابلتوجه قیمت در سال ۲۰۲۶ همچنان ساختاری حمایتی دارند. این اختلاف نشان میدهد بازار در حال تعدیل رشد گذشته است، اما هنوز تغییر قطعی روند بلندمدت تأیید نشده است.
از طرف دیگر، جابهجایی قراردادها از سررسید نوامبر به دسامبر نیز میتواند در تحلیل تغییرات قیمتی ابهام ایجاد کند. تفاوت میان تسویه ۳.۳۱۲۰ دلار در قرارداد نوامبر و محدوده ۳.۱۱ تا ۳.۱۶ دلار در معاملات پیوسته و مراجع مرتبط با قرارداد دسامبر نشان میدهد مقایسه مستقیم دادهها بدون توجه به سررسید ممکن است تصویر نادرستی از عملکرد بازار ایجاد کند. بنابراین، نوسانات ناشی از انتقال قراردادها باید از تغییرات واقعی قیمت در ساختار عرضه و تقاضا تفکیک شود.
جمعبندی؛ بازار در انتظار تأیید مسیر ذخایر و تقاضا
بازار بنزین RBOB در آغاز نوامبر ۲۰۲۶ با ترکیبی از عوامل حمایتی و بازدارنده روبهرو است. افزایش ۳.۹ میلیون بشکهای ذخایر بنزین به ۲۰۹.۲ میلیون بشکه، کاهش فصلی تقاضا و عملکرد ضعیفتر قیمت در مقیاس ماهانه از تداوم فشارهای اصلاحی حکایت دارند. در مقابل، قرار داشتن موجودیها در سطحی حدود ۲ درصد پایینتر از میانگین فصلی پنجساله، محدودیت ذخایر در برخی مناطق، وضعیت مناسب حاشیه سود پالایشگاهی و استمرار تقاضای صادراتی همچنان از قیمتها حمایت میکنند.
در کوتاهمدت، ساختار بازار خنثی متمایل به نزولی یا نوسانی ارزیابی میشود و محدوده ۳.۰۰ تا ۳.۳۰ دلار بهعنوان دامنه اصلی معاملات قابلتوجه است. حفظ حمایت ۳.۰۸ تا ۳.۱۲ دلار میتواند احتمال بازگشت قیمت را افزایش دهد، اما عبور از ۳.۳۰ دلار برای بهبود معتبر ساختار تکنیکال اهمیت دارد. در مقابل، شکست محدوده ۳.۰۰ تا ۳.۰۸ دلار میتواند زمینه تضعیف بیشتر قیمت را فراهم کند؛ بهخصوص اگر همزمان با افزایش سریع ذخایر و کاهش تقاضای مصرفی باشد.
در افق میانمدت، تثبیت موجودیها یا بازگشت آنها به مسیر کاهشی در کنار حفظ حاشیه سود پالایشگاهی میتواند شرایط مساعدتری برای بازار ایجاد کند. هرگونه اختلال در عرضه، افزایش غیرمنتظره تقاضا یا محدودیت تولید پالایشگاهها نیز ظرفیت حمایت از قیمت را خواهد داشت. در سوی مقابل، اصلاح شدید نفت خام، سرعت گرفتن روند بازسازی ذخایر و تداوم ضعف مصرف میتوانند فشار نزولی را تشدید کنند.
گزارش بعدی اداره اطلاعات انرژی آمریکا که انتظار میرود حوالی ۴ نوامبر منتشر شود، یکی از رویدادهای تعیینکننده برای ارزیابی شرایط بنیادی خواهد بود. تغییرات ذخایر بنزین، نفت خام و میانتقطیر در کنار نرخ بهرهبرداری پالایشگاهها و دادههای تقاضا میتوانند مشخص کنند افزایش اخیر موجودیها یک تغییر موقت بوده یا آغاز روندی پایدارتر است.
در نهایت، بازار بنزین RBOB هنوز از رشد ۸۵ درصدی ابتدای سال خود فاصله معناداری نگرفته و قیمتها در نیمه بالایی دامنه ۵۲ هفتهای قرار دارند. بااینحال، ضعف تقاضای فصلی و تغییر جهت ذخایر، قدرت ادامه صعود را با چالش مواجه کرده است. تا زمانی که قیمت بالای مقاومت ۳.۳۰ دلار تثبیت نشود، نمیتوان بازگشت روند صعودی را تأیید کرد. از سوی دیگر، حفظ حمایتهای ۳.۰۸ و ۳.۱۲ دلار نشان میدهد ظرفیت اصلاح محدود همچنان وجود دارد. به این ترتیب، جهت بعدی بازار بیش از هر چیز به توازن میان موجودیها، مصرف فصلی، حاشیه سود پالایشگاهی و رفتار نفت خام وابسته خواهد بود.

بازار قراردادهای آتی آبپرتقال منجمد تغلیظشده (FCOJ) در بورس ICE آمریکا در حالی وارد نوامبر ۲۰۲۶ شده که ترکیب عوامل بنیادی و تکنیکال همچنان از تداوم فشار نزولی بر قیمتها حکایت دارد. کاهش قدرت خرید مصرفکنندگان، افت مستمر تقاضای جهانی و افزایش ذخایر، اثر محدودیت تولید در مناطق اصلی کشت مرکبات را تا حد زیادی خنثی کرده است. در این میان، کاهش پیشبینیشده محصول پرتقال برزیل برای فصل ۲۰۲۶/۲۷ میتواند معادله عرضه را تغییر دهد، اما تا زمانی که نشانهای از بازگشت تقاضا دیده نشود، این عامل بهتنهایی برای ایجاد یک روند صعودی پایدار کافی به نظر نمیرسد.
نکته مهم درباره قیمت مرجع: در اطلاعات اولیه، محدوده ۱۳۰ تا ۱۴۰ سنت و قیمت پایانی ۱۳۳ سنت برای ۳۰ اکتبر ذکر شده بود؛ با این حال، داده تاریخی قرارداد مرجع ICE نشان میدهد قیمت پایانی این روز ۱۱۵٫۵۰ سنت به ازای هر پوند بوده است. قیمت در ۲۹ اکتبر نیز ۱۲۸٫۵۵ سنت ثبت شده بود. بنابراین، تحلیل تکنیکال و محدودههای معاملاتی باید با درنظرگرفتن این اصلاح قیمتی خوانده شوند.
افت قیمت آبپرتقال نشان میدهد بازار هنوز از بحران تقاضا عبور نکرده است
قراردادهای آتی آبپرتقال پس از ثبت قیمتهای بالاتر از ۲۴۰ سنت در دورههای گذشته، وارد یک روند اصلاحی عمیق شدهاند. در برخی مقاطع سالهای ۲۰۲۴ و ۲۰۲۵، قیمت قراردادهای FCOJ حتی از ۵ دلار به ازای هر پوند نیز فراتر رفته بود؛ اما ترکیب بهبود نسبی عرضه، کاهش مصرف و تغییر رفتار خریداران، زمینه را برای عقبنشینی قابلتوجه قیمتها فراهم کرد. در مقیاس یکساله نیز دامنه نوسان ۵۲ هفتهای بازار، محدوده تقریبی ۱۲۵ تا ۲۴۰ سنت را در دادههای اولیه نشان میداد؛ هرچند اطلاعات معاملاتی ۳۰ اکتبر، ثبت قیمت ۱۱۵٫۲۵ سنت در کف روز را نیز تأیید میکند.
این اصلاح صرفاً یک واکنش کوتاهمدت به نوسانات بازار کالاها نیست، بلکه بازتاب تغییر در توازن عرضه و تقاضای یکی از بازارهای تخصصی محصولات کشاورزی است. آبپرتقال در سالهای اخیر با افزایش هزینه تولید، محدودیت برداشت و بیماریهای مرکبات مواجه بوده، اما رشد قیمت نهایی در بازار مصرف، بخشی از مشتریان را به سمت جایگزینهای ارزانتر سوق داده است. در نتیجه، کاهش قیمت قراردادهای آتی الزاماً به معنی بازگشت سریع مصرف نیست؛ زیرا فاصله میان قیمت مواد اولیه و قیمت خردهفروشی، همچنان یکی از موانع اصلی احیای تقاضا محسوب میشود.
در چنین شرایطی، تحلیل بازار FCOJ نیازمند بررسی همزمان تولید جهانی، سطح ذخایر، رفتار مصرفکنندگان و موقعیت معاملهگران است. اهمیت این متغیرها از آن جهت افزایش یافته که بازار با وجود محدودیتهای ساختاری در تولید مرکبات، هنوز نتوانسته کف قیمتی پایداری ایجاد کند.
کاهش تولید برزیل میتواند عرضه جهانی را محدود کند، اما اثر آن فوری نیست
برزیل مهمترین بازیگر زنجیره تأمین آبپرتقال در جهان به شمار میرود و بخش عمده صادرات جهانی این محصول از مناطق تولیدی این کشور، بهویژه کمربند مرکبات ایالت سائوپائولو، تأمین میشود. برآوردهای فصل ۲۰۲۶/۲۷ از کاهش محسوس تولید در این منطقه حکایت دارند. براساس پیشبینی منتشرشده از سوی Fundecitrus در ماه مه ۲۰۲۶، برداشت پرتقال در کمربند مرکبات سائوپائولو و مناطق Triângulo و جنوبغربی میناسگرایس حدود ۲۵۵ میلیون جعبه برآورد شده است؛ رقمی که کاهش ۱۲٫۹ درصدی نسبت به فصل قبل و افت ۱۴٫۷ درصدی در مقایسه با میانگین دهساله را نشان میدهد.
این افت تولید حاصل مجموعهای از عوامل اقلیمی و ساختاری است. تغییرات آبوهوایی، دورههای گرمتر و خشکتر، کاهش تعداد میوه در هر درخت و افزایش ریزش زودهنگام پرتقال، فشار قابلتوجهی بر عملکرد باغها وارد کردهاند. در کنار این عوامل، بیماری گرینینگ مرکبات یا Citrus Greening همچنان یکی از مهمترین تهدیدهای بلندمدت صنعت به شمار میرود. این بیماری با اختلال در رشد درخت و کیفیت میوه، بهرهوری باغها را کاهش میدهد و هزینه نگهداری و کنترل آفات را افزایش میدهد.
برآوردهای اولیه از شیوع بیماری در مناطق کلیدی برزیل، دامنهای در حدود ۴۷ تا ۵۶ درصد را نشان میدهد. بررسی Fundecitrus نیز در سپتامبر ۲۰۲۵، ابتلای ۴۷٫۶ درصد درختان پرتقال در کمربند مرکبات را گزارش کرده بود. نرخ ریزش زودهنگام میوه برای فصل مورد بررسی این نهاد ۲۳٫۷ درصد و میزان کل ریزش میوه ۳۱٫۳ درصد برآورد شده است. این ارقام نشان میدهند که مشکل تولید صرفاً به کاهش سطح زیرکشت محدود نیست و حتی در باغهای فعال نیز بخشی از ظرفیت بالقوه برداشت از دست میرود.
در ایالت فلوریدا نیز تولید پرتقال آمریکا با محدودیتهایی روبهرو است و مکزیک و برخی مناطق دیگر نیز از فشارهای اقلیمی و بیماریهای باغی تأثیر میپذیرند. با این حال، کاهش تولید در یک یا چند منطقه الزاماً به افزایش فوری قیمت جهانی منجر نمیشود. حجم ذخایر موجود، میزان استفاده از کنسانتره در صنایع غذایی و سرعت انتقال تغییرات هزینه مواد اولیه به بازار مصرف، تعیین میکنند که محدودیت عرضه تا چه اندازه در قیمتهای آتی منعکس شود.
انباشت ذخایر و افت مصرف، اثر کمبود محصول را خنثی میکند
یکی از مهمترین عوامل محدودکننده رشد قیمت آبپرتقال در فصل ۲۰۲۶/۲۷، نبود تناسب میان کاهش عرضه و وضعیت تقاضاست. براساس ارزیابی RaboResearch در ۲۷ مه ۲۰۲۶، تولید جهانی آبپرتقال در فصل جدید ممکن است با افت حدود ۱۳ درصدی به ۱٫۱۶ میلیون تن برسد. در مقابل، تقاضای جهانی نیز با کاهش ۳ درصدی به حدود ۱٫۰۴ میلیون تن محدود خواهد شد. این برآورد نشان میدهد که حتی با وجود کاهش محسوس تولید، مصرفکنندگان همچنان در حال فاصله گرفتن از این گروه محصول هستند.
روند بلندمدت مصرف نیز تصویر چندان امیدوارکنندهای ارائه نمیکند. تقاضای جهانی آبپرتقال طی حدود یک دهه نزدیک به ۴۰ درصد کاهش یافته است. افزایش قیمت خردهفروشی، تغییر الگوی مصرف خانوارها و گسترش جایگزینهای ارزانتر از جمله عوامل این روند محسوب میشوند. در آمریکا و اروپا، آبپرتقال بهتدریج از یک محصول مصرفی روزمره به کالایی گرانتر تبدیل شده است؛ تغییری که در شرایط تورمی، حساسیت مصرفکنندگان به قیمت را افزایش میدهد.
در فصل ۲۰۲۵/۲۶، قیمت خردهفروشی آبپرتقال در آمریکا حدود ۳٫۱۰ دلار به ازای هر لیتر گزارش شده بود. حتی با کاهش قیمت قراردادهای آتی، هزینه نهایی برای مصرفکنندگان با سرعت مشابهی تعدیل نشده است. ساختار توزیع، هزینه بستهبندی، فرآوری، حملونقل و حاشیه سود خردهفروشان باعث شده انتقال کاهش قیمت مواد اولیه به قفسه فروشگاهها با تأخیر همراه باشد. در نتیجه، افت قیمت در بازار معاملات هنوز به اندازه کافی به افزایش قدرت خرید مشتریان منجر نشده است.
از سوی دیگر، افزایش ذخایر سردخانهای در پایان فصل ۲۰۲۵/۲۶ و احتمال تداوم سطح بالای موجودیها در فصل جدید، فشار مضاعفی بر بازار وارد میکند. زمانی که ذخایر قابلدسترس بالا باشد، تولیدکنندگان و عرضهکنندگان برای تأمین تقاضای جاری الزام فوری به خرید با قیمتهای بالاتر ندارند. به همین دلیل، کاهش محصول جدید ممکن است ابتدا از طریق مصرف موجودیها جبران شود و تنها در صورت تداوم کسری تولید، اثر پررنگتری بر قیمت قراردادهای آتی بگذارد.
ساختار قراردادهای آتی از اختلاف قیمت ماههای تحویل حکایت دارد
بررسی سررسیدهای مختلف قراردادهای آبپرتقال در ۳۰ اکتبر، تفاوت معناداری میان قیمت قرارداد نزدیک و ماههای بعدی نشان میدهد. قرارداد نوامبر ۲۰۲۶ در محدوده ۱۱۵٫۳۵ سنت بسته شد، در حالی که قرارداد ژانویه ۲۰۲۷ با قیمت ۱۳۲٫۳۵ سنت، قرارداد مارس ۲۰۲۷ در ۱۳۶ سنت، قرارداد مه ۲۰۲۷ در ۱۳۹٫۹۵ سنت و قرارداد ژوئیه ۲۰۲۷ در ۱۴۳٫۳۵ سنت معامله شدند. این ساختار نشان میدهد قیمت قراردادهای سررسید دورتر بالاتر از قرارداد نزدیک قرار دارد.
با این حال، اختلاف قیمت میان سررسیدها را نباید بهتنهایی نشانه تغییر روند بازار دانست. شرایط فصلی برداشت، زمان تحویل، هزینه نگهداری و انتظارات مربوط به میزان عرضه میتوانند بر فاصله قیمت قراردادها اثر بگذارند. در چنین بازاری، مقایسه قیمت قرارداد نوامبر با ژانویه یا مارس بدون توجه به تفاوت سررسیدها ممکن است تصویر نادرستی از وضعیت واقعی معاملات ایجاد کند.
نقدشوندگی محدود نیز یکی دیگر از ویژگیهای ساختاری معاملات آبپرتقال است. بهره باز بازار در گزارش اخیر حدود ۹۲۰۲ قرارداد بود و تعداد معاملهگران گزارششده به ۵۲ مورد میرسید. پایین بودن حجم مشارکت در مقایسه با بسیاری از بازارهای بزرگ کالا، میتواند دامنه نوسانات را افزایش دهد و باعث شود ورود یا خروج تعداد محدودی از معاملهگران بزرگ، تغییرات قابلتوجهی در قیمت ایجاد کند.
فشار میانگینهای متحرک اجازه تثبیت روند صعودی را نمیدهد
در بخش تکنیکال، ساختار نمودار همچنان به نفع فروشندگان است. دادههای تکنیکال منتشرشده در ۳۱ اکتبر، برای میانگینهای متحرک ساده و نمایی در دورههای مختلف، سیگنال فروش ثبت کردهاند. میانگین متحرک ساده ۵روزه در محدوده ۱۱۸٫۶۴ سنت، میانگین ۱۰روزه در ۱۲۴٫۱۰ سنت، میانگین ۲۰روزه در ۱۳۰٫۹۶ سنت، میانگین ۵۰روزه در ۱۳۶٫۷۷ سنت، میانگین ۱۰۰روزه در ۱۴۰٫۴۹ سنت و میانگین ۲۰۰روزه در ۱۴۳٫۹۰ سنت قرار دارد.
قرار گرفتن قیمت قرارداد نزدیک نوامبر در محدوده ۱۱۵ سنت و پایینتر بودن آن از تمام میانگینهای مذکور، نشاندهنده برتری ساختار نزولی در بازههای زمانی مختلف است. مجموع سیگنالهای میانگینهای متحرک نیز ۱۲ فروش و صفر خرید را نشان میدهد. این وضعیت بیانگر آن است که فشار فروش تنها به معاملات کوتاهمدت محدود نیست و در بازههای میانمدت و بلندمدت نیز ساختار نمودار همچنان ضعیف باقی مانده است.
از منظر سطوح معاملاتی، محدوده ۱۱۵٫۲۵ سنت که کف ثبتشده قرارداد در ۳۰ اکتبر است، اهمیت ویژهای دارد. در محاسبات پیوت کلاسیک، سطح ۱۱۴٫۹۰ سنت بهعنوان حمایت پایینتر قرار میگیرد. در سمت مقابل، محدوده ۱۱۷٫۷۰ سنت سطح محوری و قیمتهای ۱۱۹٫۱۰، ۱۱۹٫۸۰ و ۱۲۱٫۲۰ سنت بهترتیب مقاومتهای بعدی محسوب میشوند. عبور از این سطوح میتواند زمینه کاهش فشار فروش کوتاهمدت را فراهم کند، اما تا زمانی که قیمت نتواند از میانگینهای متحرک بالاتر عبور کند، تغییر روند اصلی تأیید نخواهد شد.
اشباع فروش احتمال بازگشت موقت قیمت را افزایش میدهد
در کنار ساختار نزولی میانگینهای متحرک، وضعیت نوسانگرها نشان میدهد بازار به محدوده اشباع فروش نزدیک شده است. شاخص قدرت نسبی RSI در دوره ۱۴روزه به ۲۳٫۸۴۱ رسیده که پایینتر از مرز متداول ۳۰ قرار دارد. شاخص ویلیامز درصد R نیز با ثبت منفی ۹۹٫۰۱۰، فشار فروش شدید را منعکس میکند. شاخص استوکاستیک در محدوده ۴٫۲۰۸ و استوکاستیک RSI در سطح ۸٫۶۰۲ قرار گرفتهاند که هر دو شرایط اشباع فروش را نشان میدهند.
مکدی با مقدار منفی ۵٫۷۴۱ همچنان از غلبه مومنتوم نزولی حکایت دارد. شاخص CCI نیز در سطح منفی ۹۹٫۶۷۳۲ قرار گرفته و نوسانگر نهایی با مقدار ۳۰٫۵۳۳ در محدوده ضعیف باقی مانده است. در همین حال، شاخص ADX با عدد ۴۱٫۱۵۲ نشان میدهد قدرت روند قابلتوجه است و وضعیت بازار صرفاً به یک نوسان محدود و کمقدرت تقلیل پیدا نمیکند. مقدار ATR نیز به ۳٫۱۹۹۷ رسیده که برخلاف تصور اولیه از کاهش دامنه نوسانات، نشاندهنده افزایش نوسان در دادههای معاملاتی اخیر است.
ترکیب این شاخصها دو پیام متفاوت دارد. از یک طرف، قرار گرفتن RSI و ویلیامز درصد R در محدوده اشباع فروش، احتمال شکلگیری بازگشتهای مقطعی یا کاهش فشار فروش را افزایش میدهد. از طرف دیگر، مکدی منفی، قرارگیری قیمت زیر میانگینهای متحرک و قدرت بالای روند در شاخص ADX نشان میدهد هنوز نشانه کافی برای تأیید پایان روند نزولی وجود ندارد. در واقع، اشباع فروش لزوماً به معنی تشکیل کف قیمتی نیست و در روندهای قدرتمند نزولی، این وضعیت میتواند برای مدتی ادامه داشته باشد.
موقعیت فروش صندوقها تقویت شده و هنوز نشانهای از چرخش پایدار دیده نمیشود
گزارش تعهد معاملهگران یا COT در تاریخ ۲۷ اکتبر ۲۰۲۶، اطلاعات مهمی درباره رفتار گروههای مختلف بازار ارائه میدهد. براساس این گزارش، صندوقهای مدیریت سرمایه یا Managed Money دارای ۲۲۹۵ قرارداد خرید در برابر ۳۵۹۴ قرارداد فروش بودهاند. در نتیجه، موقعیت خالص این گروه به منفی ۱۲۹۹ قرارداد رسیده که معادل حدود منفی ۱۴٫۱ درصد بهره باز بازار است. این گروه همچنان در بخش پایین دامنه موقعیتگیری سهساله خود قرار دارد.
نکته مهم آن است که تغییرات هفتگی موقعیت صندوقها برخلاف تفسیر اولیه از بهبود جریان سرمایه، همچنان نشانهای از افزایش فشار فروش دارد. موقعیت خالص فروش مدیریت سرمایه از منفی ۱۰۳۵ قرارداد در هفته قبل به منفی ۱۲۹۹ قرارداد در هفته منتهی به ۲۷ اکتبر رسیده است؛ بنابراین، حجم موقعیت خالص فروش حدود ۲۵٫۵ درصد افزایش داشته است. هرچند رتبه سهساله این گروه در محدوده پایین قرار دارد، تغییر هفتگی اخیر نشان میدهد هنوز نمیتوان از چرخش قطعی رفتار سفتهبازان به سمت خرید صحبت کرد.
در گروه تولیدکنندگان، بازرگانان و پردازشگران نیز موقعیت خالص همچنان منفی و برابر با منفی ۱۱۳۷ قرارداد است، هرچند این رقم نسبت به منفی ۱۲۳۱ قرارداد هفته گذشته کاهش یافته است. در مقابل، سایر معاملهگران گزارششده با موقعیت خالص مثبت ۱۰۱۶ قرارداد، در سمت خرید قرار دارند. این اختلاف میان گروههای معاملاتی نشان میدهد دیدگاه بازار یکپارچه نیست، اما وزن بالاتر موقعیت فروش صندوقها همچنان یکی از عوامل محدودکننده بهبود انتظارات کوتاهمدت محسوب میشود.
چشمانداز قیمت به بازگشت تقاضا و سرعت کاهش ذخایر وابسته است
در کوتاهمدت، ترکیب ضعف تقاضا، سطح بالای ذخایر و ساختار نزولی نمودار همچنان از تداوم فشار بر قیمت آبپرتقال حمایت میکند. نزدیک شدن قیمت به حمایتهای ۱۱۵٫۲۵ و ۱۱۴٫۹۰ سنت در کنار وضعیت اشباع فروش میتواند زمینه نوسانات رفتوبرگشتی را فراهم کند. با این حال، مقاومتهای ۱۱۷٫۷۰ تا ۱۲۱٫۲۰ سنت و سپس میانگینهای متحرک بالاتر، مسیر بازگشت قیمت را با موانع متعددی روبهرو میکنند.
در افق میانمدت، کاهش ۱۳ درصدی تولید جهانی و افت پیشبینیشده محصول برزیل میتوانند به محدودتر شدن عرضه منجر شوند. افزایش شدت بیماری گرینینگ، تغییرات آبوهوایی و بالا ماندن هزینههای تولید نیز احتمال تداوم مشکلات ساختاری باغهای مرکبات را تقویت میکنند. در مقابل، کاهش ۳ درصدی تقاضا و افت حدود ۴۰ درصدی مصرف جهانی طی یک دهه نشان میدهد که بازار با یک مشکل صرفاً موقتی در سمت عرضه مواجه نیست. تا زمانی که سطح قیمتهای خردهفروشی کاهش مؤثری پیدا نکند و مصرفکنندگان به بازار بازنگردند، محدودیت تولید لزوماً به رشد پایدار قیمتها تبدیل نخواهد شد.
در این میان، بهبود فعالیتهای تبلیغاتی صنعت مرکبات، افزایش تقاضای مصرفکنندگان و تغییر در میزان برداشت نهایی برزیل میتوانند از عوامل مؤثر بر تغییر معادله بازار باشند. در سمت مقابل، تشدید بیماری، شرایط جوی نامساعد و افزایش هزینههای فرآوری و نگهداری نیز ممکن است محدودیتهای جدیدی در عرضه ایجاد کنند. به همین دلیل، مسیر بازار در فصل ۲۰۲۶/۲۷ بیش از هر زمان دیگری به تعامل میان میزان تولید واقعی، سطح ذخایر و توان بازگشت مصرف وابسته خواهد بود.
جمعبندی؛ محدودیت عرضه بدون احیای مصرف برای بازگشت بازار کافی نیست
بازار قراردادهای آتی آبپرتقال در نوامبر ۲۰۲۶ با ساختاری مواجه است که در آن عوامل بنیادی و تکنیکال، هر دو از ادامه ضعف قیمتها حمایت میکنند. کاهش پیشبینیشده تولید برزیل و مشکلات ساختاری باغهای مرکبات، در بلندمدت میتوانند زمینه محدودیت عرضه را فراهم کنند، اما انباشت ذخایر و کاهش تقاضای جهانی اجازه ندادهاند این عوامل حمایتی به محرک قدرتمندی برای افزایش قیمت تبدیل شوند.
در بخش تکنیکال نیز قرارگیری قیمت زیر تمام میانگینهای متحرک، منفی بودن مکدی و تقویت موقعیت فروش صندوقها، همچنان برتری فروشندگان را نشان میدهد. هرچند شاخصهایی مانند RSI و ویلیامز درصد R از اشباع فروش حکایت دارند، این وضعیت بهتنهایی برای تأیید تغییر روند کافی نیست. در نهایت، بازگشت پایدار آبپرتقال به مسیر صعودی به دو تحول اساسی وابسته است: کاهش محسوس ذخایر و توقف روند نزولی تقاضای جهانی. تا پیش از مشاهده این تغییرات، محدودیت تولید میتواند از افت بیشتر قیمت جلوگیری کند، اما تضمینی برای شکلگیری یک روند صعودی ماندگار نخواهد بود.

بازار اتریوم در نخستین روز نوامبر ۲۰۲۶ در شرایطی معامله میشود که نشانههای متناقضی در ساختار قیمتی و دادههای درونزنجیرهای آن دیده میشود. قیمت اتریوم در محدوده ۲۲۷۰ تا ۲۲۷۴ دلار قرار گرفته و طی ۲۴ ساعت گذشته حدود ۰.۷ تا ۱.۱ درصد افزایش داشته است. این حرکت مثبت در حالی اتفاق میافتد که دومین رمزارز بزرگ بازار همچنان با فشار ناشی از خروج سرمایه از صندوقهای قابل معامله، کاهش فعالیت در بخش امور مالی غیرمتمرکز و ضعف ساختار تکنیکال مواجه است. در مقابل، افزایش موجودی برخی گروههای کیف پول و خروج قابل توجه اتریوم از صرافیها، تصویری متفاوت از رفتار سرمایهگذاران ارائه میدهد.
اتریوم که در میانه سال ۲۰۲۵ به محدوده سقف تاریخی ۴۹۵۰ تا ۵۰۰۰ دلار رسیده بود، اکنون حدود ۵۰ تا ۶۰ درصد پایینتر از آن محدوده معامله میشود. این فاصله قیمتی نشاندهنده عمق اصلاحی است که بازار در ماههای اخیر تجربه کرده است. با وجود این افت، ارزیابی وضعیت فعلی اتریوم صرفاً بر اساس عملکرد قیمت، تصویر کاملی از شرایط بازار ارائه نمیدهد. از یک طرف، شاخصهای تکنیکال همچنان از ضعف روند کوتاهمدت حکایت دارند و از طرف دیگر، برخی دادههای شبکه از بازگشت تدریجی تقاضا در میان سرمایهگذاران با موجودی متوسط و کوچک خبر میدهند.
بر اساس دادههای موجود، عرضه در گردش اتریوم حدود ۱۲۲ میلیون واحد است و بازار همچنان تحت تأثیر جریان سرمایه نهادی، تغییرات نقدینگی و وضعیت عمومی داراییهای پرریسک قرار دارد. در چنین شرایطی، افزایش محدود قیمت در معاملات اخیر هنوز برای تأیید تغییر روند کافی نیست. حفظ حمایتهای نزدیک، بازگشت حجم معاملات و عبور از مقاومتهای تکنیکال، عواملی هستند که میتوانند اعتبار حرکت صعودی را تقویت کنند. در مقابل، تداوم خروج سرمایه و ازدسترفتن حمایتهای اصلی میتواند بار دیگر فشار فروش را افزایش دهد.
ارزش اقتصادی شبکه در برابر کاهش فعالیت دیفای
یکی از مهمترین عوامل بنیادی در ارزیابی اتریوم، جایگاه این شبکه در زیرساخت اقتصاد داراییهای دیجیتال است. اتریوم همچنان میزبان بخش قابل توجهی از فعالیتهای مرتبط با قراردادهای هوشمند، استیبلکوینها، امور مالی غیرمتمرکز و توکنیزهکردن داراییهای دنیای واقعی است. بر اساس دادههای اواخر اکتبر، ارزش استیبلکوینهای پشتیبانیشده در این اکوسیستم حدود ۱۴۲.۵ میلیارد دلار و سپردههای بخش دیفای نزدیک به ۴۶ میلیارد دلار برآورد شده است. همچنین ارزش داراییهای دنیای واقعی توکنیزهشده (RWA) در این حوزه از ۱۳ میلیارد دلار فراتر رفته است.
اهمیت این ارقام در آن است که تقاضا برای شبکه اتریوم صرفاً به معاملات مستقیم رمزارز ETH محدود نمیشود. استیبلکوینها برای انتقال ارزش، تسویه تراکنشها و تأمین نقدینگی استفاده میشوند و قراردادهای هوشمند نیز امکان اجرای فعالیتهای مالی بدون نیاز به ساختارهای سنتی واسطه را فراهم میکنند. در همین حال، توکنیزهکردن داراییهای دنیای واقعی به معنای تبدیل مالکیت یا حقوق مالی داراییهایی مانند اوراق بهادار و سایر ابزارهای سرمایهگذاری به توکنهای قابل انتقال روی شبکههای بلاکچینی است. توسعه این حوزه میتواند کاربرد شبکه را گسترش دهد و در بلندمدت به افزایش تقاضا برای زیرساخت اتریوم کمک کند.
با این حال، ارزش کل داراییهای قفلشده در قراردادهای هوشمند (TVL) همچنان یکی از نقاط ضعف وضعیت فعلی اکوسیستم محسوب میشود. ارزش این شاخص که مجموع داراییهای سپردهگذاریشده در پروتکلهای دیفای را نشان میدهد، از سقفهای قبلی حدود ۲۰ میلیارد دلار کاهش یافته و اکنون در محدوده ۵۵ تا ۵۶ میلیارد دلار قرار دارد. در برخی دادههای روزانه نیز افت ۴ تا ۵ درصدی ثبت شده است. این کاهش تنها یک تغییر آماری نیست؛ زیرا کوچکشدن حجم سرمایه قفلشده میتواند فعالیت معاملاتی، تقاضا برای خدمات مالی و در نهایت درآمد حاصل از کارمزدهای شبکه را تحت تأثیر قرار دهد.
بنابراین، میان ظرفیت اقتصادی بلندمدت اتریوم و وضعیت فعلی فعالیتهای مالی آن فاصلهای قابل مشاهده وجود دارد. حجم بالای استیبلکوینها و رشد داراییهای توکنیزهشده نشان میدهد که زیرساخت شبکه همچنان از جایگاه مهمی برخوردار است، اما کاهش TVL بیانگر آن است که این ظرفیت هنوز بهطور کامل به افزایش فعالیت اقتصادی و تقاضای مستمر تبدیل نشده است. برای تغییر این وضعیت، بازیابی سرمایه قفلشده در دیفای و افزایش تراکنشهای واقعی اهمیت بیشتری از رشد مقطعی قیمت خواهد داشت.
انباشت کیف پولهای متوسط در برابر کاهش سهم نهنگها
دادههای درونزنجیرهای یکی از بخشهایی هستند که تصویر نسبتاً امیدوارکنندهتری از وضعیت عرضه اتریوم ارائه میدهند. بر اساس اطلاعات اخیر، آدرسهایی که بین ۱ تا ۱۰۰۰ واحد ETH نگهداری میکنند، طی روزهای گذشته حدود ۱.۳ میلیون اتریوم به موجودی خود افزودهاند؛ رقمی که با قیمتهای فعلی ارزشی نزدیک به ۲.۶ میلیارد دلار دارد. مجموع دارایی این گروه نیز به رکورد حدود ۲۷ میلیون ETH رسیده است. چنین افزایشی میتواند بیانگر تمایل بخشی از سرمایهگذاران به استفاده از قیمتهای پایینتر برای افزایش موجودی باشد.
در مقابل، رفتار دارندگان بزرگ دارایی کاملاً یکسان نیست. آدرسهایی که بیش از ۱۰۰۰ واحد اتریوم در اختیار دارند، برای نخستین بار طی چند ماه اخیر کمتر از ۷۵ درصد عرضه را کنترل میکنند. این تغییر نشان میدهد بخشی از سهم عرضه از تمرکز در آدرسهای بزرگ خارج شده است. البته کاهش سهم نهنگها لزوماً به معنای افزایش قطعی تقاضا نیست؛ زیرا ممکن است بخشی از این تغییر حاصل فروش، توزیع دارایی یا انتقال موجودی میان کیف پولها باشد. با این حال، همزمانی آن با افزایش موجودی کیف پولهای متوسط و کوچک، از اهمیت بیشتری برخوردار است.
در بررسی رفتار سرمایهگذاران، توجه به قیمت تمامشده نیز اهمیت دارد. خوشههای متراکم هزینه خرید اتریوم در محدوده ۱۸۷۹ تا ۱۸۹۸ دلار قرار گرفتهاند و برآوردها نشان میدهد حدود ۵۸ درصد آدرسها در وضعیت زیان قرار دارند. در همین حال، میانگین قیمت خرید آدرسهای انباشتکننده نزدیک به ۲۵۸۰ دلار گزارش شده است. این اختلاف نشان میدهد بخشی از سرمایهگذارانی که در دورههای اخیر خرید کردهاند، همچنان بالاتر از قیمت بازار قرار دارند و احتمال دارد در زمان بازگشت قیمت به محدودههای بالاتر، برای کاهش زیان یا خروج از موقعیت اقدام کنند.
از سوی دیگر، خروج خالص بیش از ۲۲۰ هزار ETH از صرافیها طی دوره اخیر، از جمله بزرگترین جریانهای خروجی از ماه اکتبر تاکنون، میتواند بهعنوان نشانهای از افزایش تمایل به نگهداری دارایی در خارج از صرافیها ارزیابی شود. انتقال دارایی به کیف پولهای شخصی همیشه به معنای کاهش فروش نیست، اما در صورت تداوم این روند، میزان اتریوم آماده عرضه در بازار معاملاتی میتواند محدودتر شود. در نتیجه، ترکیب انباشت کیف پولهای متوسط، تغییر سهم نهنگها و خروج دارایی از صرافیها، تصویری از تعدیل سمت عرضه ایجاد میکند؛ تصویری که در صورت تقویت تقاضا میتواند برای قیمت اهمیت پیدا کند.
خروج سرمایه از ETFها و محدودیت تقاضای نهادی
در کنار دادههای درونزنجیرهای، جریان سرمایه صندوقهای قابل معامله اسپات اتریوم همچنان یکی از متغیرهای مهم در تعیین مسیر بازار است. این صندوقها امکان دسترسی سرمایهگذاران به تغییرات قیمت ETH را از طریق ابزارهای مالی تحت نظارت فراهم میکنند و در سالهای اخیر به یکی از کانالهای اصلی ورود سرمایه نهادی تبدیل شدهاند. با این حال، عملکرد جریانهای سرمایه در دوره اخیر چندان قدرتمند نبوده است. صندوقهای اسپات اتریوم در آمریکا طی جلسات معاملاتی اخیر حدود ۱۴۹ میلیون دلار خروج خالص سرمایه ثبت کردهاند؛ موضوعی که نشان میدهد تقاضای نهادی هنوز به سطح لازم برای حمایت پایدار از قیمت بازنگشته است.
البته خروج سرمایه در همه جلسات یکسان نبوده و برخی روزها همچنان ورود پول به این صندوقها مشاهده شده است. علاوه بر این، انباشت شرکتی نیز در بخشهایی از بازار ادامه داشته و شرکت Bitmine از جمله مجموعههایی است که به افزایش موجودی اتریوم خود اقدام کرده است. چنین رفتارهایی نشان میدهد فشار فروش در بخش نهادی با خریدهای انتخابی برخی بازیگران بزرگ همراه شده است، اما این تقاضا هنوز نتوانسته روند کلی خروج سرمایه را بهطور کامل معکوس کند.
از سوی دیگر، گزارشهای موجود نشان میدهد واحدهای این ابزارها همچنان حدود ۴۰ درصد پایینتر از سطح ورود، یعنی محدوده ۳۵۰۰ دلار، قرار دارند. این وضعیت میتواند بر رفتار سرمایهگذاران و تمایل آنها به نگهداری بلندمدت دارایی تأثیر بگذارد. در مجموع، تا زمانی که ورود سرمایه به ETFها به یک روند مستمر تبدیل نشود، نمیتوان این صندوقها را عامل قدرتمندی برای پشتیبانی از حرکت صعودی اتریوم در نظر گرفت.
ارتقای شبکه و چالش تبدیل کارایی به تقاضای اقتصادی
وضعیت فنی و توسعه زیرساخت اتریوم همچنان یکی از نقاط قوت بنیادین این دارایی به شمار میرود. ارتقای Pectra به بهبود عملکرد شبکه و تثبیت وضعیت کارمزدها کمک کرده است، اما کاهش هزینه هر تراکنش لزوماً به افزایش ارزش اقتصادی شبکه منجر نمیشود. برای آنکه سازوکارهای اقتصادی اتریوم از این تغییرات سود ببرند، رشد تعداد تراکنشها و افزایش استفاده واقعی از خدمات شبکه اهمیت دارد.
در ادامه مسیر توسعه، ارتقای Glamsterdam بهعنوان مرحله مهم بعدی مطرح است. با این حال، آزمایش مربوط به این ارتقا در شبکه آزمایشی Hoodi به دلیل بررسیهای سازگاری به تعویق افتاده است. از جمله اهداف فنی مطرحشده برای این مرحله، افزایش سقف گس به ۲۰۰ میلیون و حرکت به سمت پردازش موازی با هدف ظرفیت تقریبی ۱۰ هزار تراکنش در ثانیه است. این اهداف در صورت تحقق میتوانند توان عملیاتی شبکه را افزایش دهند، اما اثرگذاری اقتصادی آنها به میزان پذیرش فناوری و رشد تقاضای کاربران بستگی خواهد داشت.
سازوکار سوزاندن کارمزد پایه نیز همچنان بخشی از ساختار عرضه ETH است. در این سازوکار، بخشی از کارمزدهای پرداختشده در شبکه از چرخه عرضه خارج میشود و در شرایط افزایش فعالیت میتواند آثار کاهنده بر عرضه خالص داشته باشد. با این حال، پایینآمدن کارمزد هر تراکنش به این معناست که برای حفظ سطح بالای سوزاندن ETH، افزایش حجم فعالیت شبکه ضروری خواهد بود. بنابراین، ارتقای فنی بهتنهایی تضمینکننده افزایش تقاضا نیست و باید در کنار رشد تراکنشها، فعالیت دیفای و استفاده از زیرساخت قراردادهای هوشمند ارزیابی شود.
ضعف میانگینهای متحرک و باقیماندن قیمت زیر مقاومتهای اصلی
در بخش تکنیکال، ساختار قیمت اتریوم همچنان از غلبه فشار نزولی در بازههای کوتاهمدت حکایت دارد. قیمت در محدوده ۲۲۷۰ دلار قرار گرفته و پایینتر از میانگین متحرک ۵۰روزه در حدود ۲۵۳۵ دلار معامله میشود. در عین حال، نرخ فعلی همچنان بالاتر از میانگین متحرک ۲۰۰روزه در محدوده ۲۱۶۰ دلار قرار دارد. این ترکیب نشان میدهد بازار هنوز نتوانسته بازیابی کوتاهمدت قدرتمندی ایجاد کند، اما ساختار بلندمدت نیز بهطور کامل نشانههای ضعف را تأیید نمیکند.
موقعیت قیمت نسبت به این دو میانگین اهمیت ویژهای دارد. میانگین ۵۰روزه، تصویری از روند میانمدت و رفتار اخیر قیمت ارائه میدهد و قرارگرفتن اتریوم در زیر آن نشاندهنده محدودیت توان خریداران است. در مقابل، حفظ میانگین ۲۰۰روزه میتواند بیانگر آن باشد که فشار فروش هنوز به مرحله تخریب کامل ساختار بلندمدت نرسیده است. با این وجود، ترکیب کلی میانگینها یکپارچه نیست و ارزیابیهای تجمیعی از وضعیت مختلط هر ۸ میانگین متحرک حکایت دارند؛ بنابراین، نمیتوان صرفاً بر اساس موقعیت یکی از آنها درباره تغییر روند نتیجهگیری کرد.
شاخص قدرت نسبی یا RSI نیز وضعیت ضعیف تقاضا را تأیید میکند. مقدار این شاخص در بازه روزانه حدود ۳۴.۶ تا ۳۸ گزارش شده است؛ محدودهای که به ناحیه ضعف و نزدیکی به اشباع فروش تعلق دارد، اما هنوز الزاماً به معنای قرارگیری قطعی در شرایط اشباع فروش نیست. در برخی بررسیهای کوتاهمدت، مقادیر ۲۸ تا ۳۴ نیز مشاهده شده که نشاندهنده فشار بیشتر بر مومنتوم قیمت است. چنین شرایطی میتواند احتمال شکلگیری بازگشتهای کوتاهمدت را افزایش دهد، ولی برای تأیید تغییر روند به همراهی حجم معاملات نیاز دارد.
اندیکاتور مکدی یا MACD نیز در برخی نماهای معاملاتی دارای هیستوگرام منفی است. این وضعیت نشان میدهد شتاب حرکت قیمت همچنان در محدوده نزولی قرار دارد و قدرت خریداران برای تغییر جهت بازار محدود است. از سوی دیگر، دادههای باندهای بولینگر، اصلاحهای فیبوناچی و حجم معاملات نیز از وجود محدودههای حمایتی در قیمتهای پایینتر حکایت دارند. در مجموع، ارزیابی تایمفریم ۴ساعته و روزانه همچنان نزولی است، در حالی که ساختار هفتگی وضعیت صعودی دارد. این اختلاف میان بازههای زمانی، یکی از دلایل اصلی نوسان و فقدان جهت مشخص در معاملات اخیر محسوب میشود.
حمایت ۲۲۲۷ دلار و مقاومت ۲۲۸۲ دلار؛ محدوده تعیینکننده معاملات
در شرایط فعلی، محدوده ۲۲۲۷ دلار نخستین حمایت مهم اتریوم محسوب میشود. این سطح در کنار حمایتهای بعدی ۲۱۷۴ تا ۲۲۰۰ دلار و سپس ۲۱۲۲ دلار، ساختار حمایتی بازار را تشکیل میدهد. شکست این محدودهها میتواند فشار فروش را افزایش دهد و قیمت را به سمت خوشههای هزینه خرید در ۱۹۳۰ تا ۱۹۰۰ دلار هدایت کند. محدوده ۱۸۰۰ تا ۱۸۵۰ دلار نیز بهعنوان ناحیه تقاضای مهمتر در نظر گرفته میشود؛ منطقهای که در صورت تشدید اصلاح میتواند محل ورود مجدد بخشی از خریداران باشد.
در سمت مقابل، مقاومت فوری اتریوم در محدوده ۲۲۸۲ دلار قرار گرفته است. عبور از این سطح و ثبت بستهشدن پایدار بالاتر از آن میتواند نخستین نشانه بهبود ساختار کوتاهمدت باشد. مقاومتهای بعدی در محدوده ۲۳۲۴ تا ۲۳۷۷ دلار و سپس ۲۴۵۵ دلار قرار دارند. بالاتر از این محدودهها، میانگین متحرک ۵۰روزه در سطح ۲۵۳۵ دلار بهعنوان مانع مهمتری عمل میکند. به همین دلیل، افزایش قیمت به بالاتر از مقاومت نخست بهتنهایی برای تأیید یک حرکت صعودی قدرتمند کافی نخواهد بود و بازار باید بتواند در سطوح بالاتر نیز تقاضای پایدار ایجاد کند.
محاسبات پیوت کلاسیک روزانه نیز محدودههای مهمی را مشخص میکند. نقطه پیوت اصلی در حوالی ۲۲۵۴ دلار قرار دارد، در حالی که مقاومت اول یا R1 نزدیک به ۲۲۷۱ دلار و حمایت اول یا S1 در محدوده ۲۲۳۹ دلار محاسبه شده است. این سطوح برای بررسی نوسانهای کوتاهمدت اهمیت دارند و میتوانند محدوده رفتوبرگشت قیمت را در معاملات روزانه مشخص کنند. قرارگرفتن قیمت نزدیک مقاومت اول نشان میدهد بازار برای ادامه حرکت صعودی به ورود تقاضای جدید نیاز دارد.
از منظر فیبوناچی نیز اصلاح اخیر اتریوم در محدودههای قابل توجهی قرار گرفته است. با درنظرگرفتن کف نوسانی ۱۸۲۲ دلار و سقف ۲۸۰۷ دلار، سطح اصلاح ۵۰ درصد در حوالی ۲۳۱۵ دلار قرار میگیرد. همچنین سطح اصلاح ۶۱.۸ درصد در محدوده ۲۱۹۸ دلار محاسبه شده که یکی از نقاط مهم برای ارزیابی توان خریداران است. نزدیکی این سطح به محدوده حمایتی ۲۱۷۴ تا ۲۲۰۰ دلار، اهمیت آن را افزایش میدهد؛ زیرا شکست آن میتواند ساختار اصلاحی بازار را عمیقتر کند.
در برخی ارزیابیهای نموداری، ساختار کانال نزولی و شکست اخیر قیمت به زیر ۲۰۰۰ دلار نیز مطرح شده و این محدوده بهعنوان مقاومت توصیف شده است. با این حال، این توصیف با نرخ فعلی بالاتر از ۲۲۷۰ دلار کاملاً همزمان نیست و بیشتر به مرحله پیشین حرکت قیمت مربوط میشود. در وضعیت کنونی، مقاومتهای ۲۲۸۲ تا ۲۵۳۵ دلار اهمیت مستقیمتری برای معاملات دارند. همچنین در سناریوی افت شدید و تسلیم گسترده فروشندگان، محدوده ۱۵۱۵ دلار بهعنوان هدف نزولی حدی مطرح شده است؛ سطحی که تحقق آن مستلزم تشدید قابل توجه فشار فروش و شکست حمایتهای متعدد خواهد بود.
حجم معاملات و احتمال بازگشتهای کوتاهمدت
یکی دیگر از متغیرهای مهم در تحلیل اتریوم، کیفیت حجم معاملات در زمان افزایش قیمت است. دادههای اخیر نشان میدهد برخی از بازگشتهای قیمتی با حجمی پایینتر از میانگین همراه بودهاند. این موضوع اعتبار حرکتهای صعودی را محدود میکند؛ زیرا افزایش قیمت بدون مشارکت گسترده خریداران ممکن است بیشتر ناشی از کاهش موقت فشار فروش یا بستهشدن موقعیتهای معاملاتی فروش باشد تا ورود سرمایه جدید.
در چنین شرایطی، احتمال شکلگیری بازگشتهای ناشی از فشردگی موقعیتهای فروش یا Short Squeeze وجود دارد. زمانی که بخش قابل توجهی از معاملهگران روی کاهش قیمت موقعیت فروش باز میکنند، حرکت ناگهانی بازار در جهت مخالف میتواند آنها را به بستن موقعیتهای خود وادار کند و همین فرایند به افزایش سریع قیمت منجر شود. با این حال، چنین حرکتی لزوماً به معنای تغییر روند نیست. بررسی جریان نقدینگی، حجم معاملات و رفتار قیمت در محدودههای مقاومتی برای تشخیص تفاوت میان یک بازگشت موقت و آغاز یک روند صعودی پایدار اهمیت دارد.
محدوده بالاتر از ۲۵۰۰ دلار نیز از منظر نقدینگی و احتمال جمعآوری حد ضررها اهمیت دارد. در صورت عبور قیمت از این محدوده، احتمال اجرای سفارشهای معوق و بستهشدن برخی موقعیتهای فروش افزایش خواهد یافت. با این حال، تداوم حرکت به سمت میانگین ۵۰روزه در ۲۵۳۵ دلار به قدرت خرید واقعی وابسته است. بنابراین، حجم معاملات در زمان شکست مقاومتها میتواند بهاندازه خود سطح قیمت اهمیت داشته باشد.
سناریوهای قیمتی؛ بازیابی تدریجی یا بازگشت فشار فروش؟
در سناریوی صعودی، حفظ محدوده ۲۰۰۰ تا ۲۱۵۰ دلار و تثبیت قیمت بالاتر از آن، مبنای ادامه بازیابی در نظر گرفته میشود. با توجه به نرخ فعلی بالاتر از این محدوده، تمرکز اصلی بازار بر حفظ این محدوده حمایتی و عبور از مقاومتهای پیشرو قرار دارد. نخستین مانع مهم در ۲۲۸۲ دلار قرار گرفته و عبور از آن میتواند مسیر حرکت به سمت ۲۳۲۴ تا ۲۳۷۷ دلار و سپس ۲۴۴۰ دلار را هموار کند. پس از آن، محدوده ۲۵۰۰ تا ۲۵۳۵ دلار اهمیت بیشتری خواهد داشت.
در این سناریو، صرف عبور از مقاومتهای قیمتی کافی نیست و متغیرهای بنیادی نیز باید بهبود پیدا کنند. افزایش ارزش کل داراییهای قفلشده در دیفای به بالاتر از ۶۰ تا ۷۰ میلیارد دلار، بازگشت ورود خالص سرمایه به ETFها، مثبتشدن جریان پول بر اساس شاخص CMF و پیشرفت برنامه ارتقای شبکه میتوانند اعتبار بازیابی را تقویت کنند. شاخص CMF یا جریان پول چایکین، برای ارزیابی ورود و خروج سرمایه بر اساس قیمت و حجم معاملات استفاده میشود و مثبتشدن آن میتواند نشانهای از بهبود فشار خرید باشد.
در صورت همزمانی این عوامل، محدوده ۳۰۰۰ تا ۴۰۰۰ دلار و حتی سطوح بالاتر بهعنوان اهداف احتمالی یک مرحله بازیابی مطرح شدهاند. برخی مدلهای مبتنی بر الگوهای تاریخی و چارچوبهای ارزشگذاری نیز برای سالهای ۲۰۲۷ تا ۲۰۲۸ ارقام بالاتری را در نظر میگیرند. البته تحقق چنین سطوحی به بازگشت تقاضای پایدار، رشد فعالیت اقتصادی شبکه و بهبود شرایط نقدینگی بازار رمزارزها وابسته است و نمیتوان آن را صرفاً بر اساس افزایش موجودی کیف پولها یا پیشرفت فنی شبکه قطعی دانست.
در سناریوی نزولی، ادامه خروج سرمایه از ETFها، ضعف فعالیت دیفای و کاهش تقاضا میتواند فشار فروش را حفظ کند. ازدسترفتن حمایت ۲۲۲۷ دلار نخستین نشانه تضعیف بیشتر ساختار قیمت خواهد بود و شکست محدوده ۲۱۷۴ تا ۲۲۰۰ دلار میتواند مسیر حرکت به سمت ۲۱۲۲ دلار را هموار کند. در ادامه، ازدسترفتن محدوده ۲۰۰۰ دلار میتواند حمایتهای ۱۸۰۰ تا ۱۸۵۰ دلار و سپس محدوده ۱۵۸۰ دلار را در معرض توجه قرار دهد. در چنین شرایطی، خوشه هزینه خرید ۱۸۷۹ تا ۱۸۹۸ دلار نیز اهمیت بیشتری پیدا میکند؛ زیرا احتمال واکنش معاملهگران نزدیک این محدوده افزایش مییابد.
در سناریوی میانه، اتریوم ممکن است همچنان در محدوده فعلی نوسان کند و پس از برخورد به حمایت ۲۲۲۷ دلار، بازگشت محدودی را تجربه کند. این وضعیت با توجه به ضعف اندیکاتورهای کوتاهمدت، خروج سرمایه نهادی و در عین حال نشانههای انباشت در دادههای درونزنجیرهای قابل بررسی است. در این حالت، بازار نه از قدرت کافی برای حرکت پایدار صعودی برخوردار خواهد بود و نه لزوماً شرایط لازم برای ورود به یک مرحله نزولی عمیق را خواهد داشت.
نتیجهگیری؛ تقابل تابآوری بنیادی و ضعف تکنیکال
اتریوم در آغاز نوامبر ۲۰۲۶ در نقطهای قرار گرفته که ارزیابی آن به بررسی همزمان دو نیروی متفاوت نیاز دارد. از منظر بنیادی، ارزش بالای استیبلکوینها، حضور فعال در حوزه دیفای و داراییهای توکنیزهشده، انباشت ۱.۳ میلیون ETH توسط کیف پولهای متوسط و کوچک و خروج بیش از ۲۲۰ هزار ETH از صرافیها، نشانههایی از تابآوری اکوسیستم هستند. در مقابل، کاهش TVL به محدوده ۵۵ تا ۵۶ میلیارد دلار، خروج خالص ۱۴۹ میلیون دلاری ETFهای اسپات و وضعیت زیانده حدود ۵۸ درصد آدرسها نشان میدهند که تقاضای بازار هنوز با چالش مواجه است.
شرایط کلان نیز در این معادله نقش مهمی ایفا میکند. تغییرات نقدینگی جهانی، سیاستهای پولی بانک مرکزی آمریکا و نرخهای بهره در محدوده تقریبی ۳.۷۵ تا ۴ درصد، بر تمایل سرمایهگذاران برای پذیرش داراییهای پرریسک تأثیر میگذارند. نوسانات شدید طلا و فشارهای ناشی از درخواست تأمین وجه تضمین در بازارهای مالی نیز میتوانند بر جریان نقدینگی بازار رمزارزها اثر بگذارند. در کنار این عوامل، چرخش سرمایه به سایر بخشهای دیفای، تأخیر در ارتقای شبکه و کاهش فعالیت معاملاتی از جمله متغیرهایی هستند که میتوانند مانع تقویت قیمت اتریوم شوند.
در بخش تکنیکال، محدوده ۲۲۲۷ دلار مهمترین سطح حمایتی نزدیک و مقاومت ۲۲۸۲ دلار نخستین مانع برای بهبود ساختار کوتاهمدت است. عبور پایدار از محدوده ۲۲۸۲ تا ۲۴۰۰ دلار میتواند به تدریج سوگیری بازار را به سمت شرایط صعودی تغییر دهد، اما تثبیت بالاتر از ۲۵۰۰ تا ۲۵۳۵ دلار برای تأیید قدرت بیشتر خریداران اهمیت دارد. در سمت مقابل، شکست حمایت ۲۲۲۷ دلار و سپس محدوده ۲۱۷۴ تا ۲۲۰۰ دلار میتواند فشار نزولی را افزایش دهد.
در مجموع، اتریوم با وجود ضعف تکنیکال کوتاهمدت، هنوز از پشتوانههای ساختاری قابل توجهی برخوردار است. با این حال، فاصله میان ظرفیت بنیادی شبکه و عملکرد قیمت نشان میدهد که بازیابی پایدار به چیزی فراتر از انباشت دارایی یا پیشرفت فنی نیاز دارد. بازگشت سرمایه به ETFها، احیای فعالیت دیفای، رشد حجم معاملات و تثبیت قیمت بالاتر از مقاومتهای کلیدی، عواملی هستند که میتوانند این فاصله را کاهش دهند. تا آن زمان، حفظ حمایت ۲۲۲۷ دلار و واکنش قیمت به مقاومت ۲۲۸۲ دلار، مهمترین نقاط توجه بازار اتریوم در معاملات پیشرو باقی خواهند ماند.

بازار بیتکوین در نخستین روز نوامبر ۲۰۲۶، پس از تجربه نوسانات قابلتوجه در روزهای پایانی اکتبر، همچنان در موقعیتی حساس قرار دارد. قیمت این رمزارز در محدوده 77,800 تا 78,100 دلار معامله میشود؛ سطحی که اگرچه از کف اخیر بازار فاصله گرفته، اما همچنان پایینتر از مقاومت روانی 80,000 دلار قرار دارد. افت قیمت از محدودههای بالاتر، ساختار کوتاهمدت بازار را تحت فشار قرار داده و موجب شده است فروشندگان کنترل بیشتری بر روند معاملات داشته باشند. با این حال، بازگشت نسبی قیمت پس از ریزش اخیر و افزایش مجدد جریان سرمایه به صندوقهای قابل معامله، نشانههایی از مقاومت تقاضا در برابر فشار فروش را نمایان کرده است.
ارزش بازار بیتکوین در شرایط فعلی به حدود 1.57 تریلیون دلار رسیده و تعداد واحدهای در گردش آن تقریباً 20.11 میلیون BTC است؛ رقمی معادل 95.7 درصد از سقف عرضه 21 میلیون واحدی. حجم معاملات ۲۴ ساعته نیز با توجه به صرافی مورد بررسی، در محدوده 12 تا 50 میلیارد دلار نوسان دارد. در همین حال، آمارهای نقدشوندگی از ثبت بیش از 8 میلیون دلار لیکوییدیشن در یک روز حکایت دارند؛ موضوعی که در کنار کاهش قیمت، حساسیت بازار نسبت به موقعیتهای اهرمی را افزایش داده است.
این تحولات در ادامه اصلاحی رخ دادهاند که بیتکوین را از محدوده اوجهای اکتبر، یعنی 81,800 تا 87,000 دلار، دور کرده است. مقایسه قیمت فعلی با اوج چرخه پس از 2025 در حوالی 126,000 دلار در اوایل 2025 نیز فاصله قابلتوجه بازار با سقف تاریخی مورد اشاره را نشان میدهد. اکنون مسئله اصلی برای معاملهگران صرفاً بازگشت به قیمتهای بالاتر نیست، بلکه مشخص شدن کیفیت تقاضا، میزان پایداری حمایتها و توانایی بازار برای عبور مجدد از مقاومتهای ازدسترفته است.
شوک بایننس و تغییر موقت موازنه عرضه و تقاضا
یکی از مهمترین عوامل اثرگذار بر رفتار اخیر بیتکوین، انتشار خبر مربوط به هک بزرگ بایننس و سرقت حدود 6.3 میلیارد دلار دارایی بوده است. در جریان این رویداد، حدود 3 میلیارد دلار از داراییهای سرقتشده مسدود شد و اعلام شد کیف پولهای مشخص بیتکوین تحت تأثیر مستقیم این اتفاق قرار نگرفتهاند. با وجود این تفکیک، ابعاد حادثه و نگرانیهای مرتبط با امنیت داراییها در بازار رمزارزها، موجب افزایش احتیاط معاملهگران و تشدید فشار فروش در معاملات کوتاهمدت شد.
واکنش بازار به این خبر نسبتاً سریع بود. بیتکوین در جریان افت اخیر تا محدوده 76,368 تا 76,500 دلار عقبنشینی کرد؛ محدودهای که در ادامه به کانون توجه خریداران تبدیل شد. بازگشت قیمت از این سطوح نشان داد تقاضا هنوز بهطور کامل از بازار خارج نشده است، اما بازیابی بخشی از افت بهتنهایی برای تأیید پایان روند اصلاحی کفایت نمیکند. در واقع، بازار همچنان باید نشان دهد که توانایی جذب عرضه در سطوح بالاتر را نیز دارد.
اهمیت این رویداد را باید در ارتباط میان اعتماد سرمایهگذاران و نقدشوندگی بازار بررسی کرد. در بازار رمزارزها، حتی زمانی که یک حادثه مستقیماً شبکه بیتکوین یا کیف پولهای مشخص آن را هدف قرار نداده باشد، نگرانی درباره امنیت زیرساختهای معاملاتی میتواند بر رفتار سرمایهگذاران اثر بگذارد. افزایش تمایل به کاهش اهرم، خروج موقت سرمایه و تغییر ترکیب داراییها از جمله پیامدهایی است که در چنین شرایطی احتمال وقوع آن بیشتر میشود. با این حال، واکنش قیمتی اخیر تاکنون به شکست کامل حمایتهای پایینتر منجر نشده است.
بازگشت ETFها میتواند بخشی از فشار فروش را خنثی کند
در سمت دیگر بازار، جریان سرمایه صندوقهای قابل معامله اسپات بیتکوین در ایالات متحده یکی از متغیرهای مهم برای ارزیابی تقاضای نهادی محسوب میشود. این صندوقها در مجموع حدود 1.3 میلیون BTC در اختیار دارند و از همین رو، تغییر جریان ورودی و خروجی سرمایه آنها میتواند بر موازنه عرضه و تقاضا اثرگذار باشد. در اکتبر، مجموع جریان سرمایه این صندوقها حدود منفی 516 میلیون دلار ثبت شد؛ رقمی که نشان میدهد فضای سرمایهگذاری نهادی در بخش مهمی از ماه با احتیاط و خروج سرمایه همراه بوده است.
با این حال، تحولات روزهای پایانی اکتبر تصویر متفاوتی ارائه میکنند. گزارشهایی از ثبت ورود سرمایه هفتگی در حدود 1.42 میلیارد دلار منتشر شده و در برخی روزها نیز جریان ورودی چندروزه مثبت، از جمله ورود 440 میلیون دلار در اواخر اکتبر، گزارش شده است. این تغییر رفتار میتواند به معنای بازگشت تدریجی تقاضای نهادی باشد؛ هرچند برای تأیید یک روند پایدار، باید تداوم این جریانها در دورههای معاملاتی بعدی نیز بررسی شود.
در کنار صندوقهای قابل معامله، شرکتهای دارای ذخایر سازمانی بیتکوین، از جمله Strategy یا MSTR، همچنان بخشی از ساختار تقاضای بلندمدت این بازار را تشکیل میدهند. ادامه انباشت توسط شرکتها و سرمایهگذاران نهادی میتواند در دورههای اصلاحی نقش تعدیلکننده داشته باشد و از شدت فشار عرضه بکاهد. با این حال، تفاوت میان جریان سرمایه کوتاهمدت و سیاست انباشت بلندمدت اهمیت زیادی دارد. بازگشت ETFها زمانی به یک محرک قدرتمند برای قیمت تبدیل خواهد شد که با افزایش تقاضای نقدی و کاهش فشار فروش در بازار نقدشونده همراه باشد.
قدرت شبکه در برابر ضعف قیمت همچنان پابرجاست
در حالی که نمودار قیمت بیتکوین با فشار نزولی مواجه است، شاخصهای عملیاتی شبکه وضعیت باثباتتری را منعکس میکنند. نرخ هش شبکه در محدوده 1,076 تا 1,085 EH/s قرار دارد و طی دوره اخیر حدود 1 تا 7 درصد افزایش یافته است. این سطح در مقایسه تاریخی در محدوده صدک 94 قرار میگیرد و از تداوم توان پردازشی بالای شبکه حکایت دارد. پایداری نرخ هش، بهویژه در دورههایی که قیمت تحت فشار است، اهمیت زیادی دارد؛ زیرا نشان میدهد فعالیت استخراج همچنان از پشتوانه عملیاتی قابلتوجهی برخوردار است.
سختی استخراج نیز در محدوده 148T قرار دارد و تغییرات آن تاکنون نشانهای از اختلال شدید در فعالیت شبکه ارائه نکرده است. علاوه بر این، بیش از 75k بلاک تا هاوینگ بعدی باقی مانده است. درآمد استخراجکنندگان با وجود اصلاح قیمت همچنان در سطح قابلتوجهی قرار دارد و برآورد نقطه سربهسر برق برای برخی ساختارهای استخراج حدود 11¢/kWh است. این متغیر میتواند در ارزیابی فشار اقتصادی واردشده بر استخراجکنندگان اهمیت داشته باشد، زیرا افزایش هزینه انرژی در کنار کاهش قیمت دارایی، حاشیه سود استخراج را محدود میکند.
فعالیت کاربران نیز نشانههایی از افزایش را نشان میدهد. تعداد آدرسهای فعال روزانه در محدوده 644k تا 665k قرار دارد و تعداد تراکنشها بین 774k تا 910k نوسان میکند. وضعیت ممپول همچنان قابل مدیریت توصیف شده و اندازه بلاکها نیز شرایط مناسبی دارد. مجموعه این دادهها تصویری از شبکهای ارائه میکند که با وجود ضعف قیمت، همچنان از فعالیت قابلتوجهی برخوردار است. البته افزایش آدرسهای فعال و تراکنشها لزوماً به معنای افزایش مستقیم تقاضای سرمایهگذاری نیست، اما میتواند بهعنوان نشانهای از تداوم استفاده از زیرساخت بیتکوین مورد توجه قرار گیرد.
سیاست پولی و احساسات سرمایهگذاران مسیر بازیابی را پیچیده کردهاند
متغیرهای اقتصاد کلان نیز همچنان در تعیین جهت حرکت بیتکوین نقش دارند. نرخ بهره فدرال رزرو در محدوده 3.75 تا 4.00 درصد قرار دارد و سیاست پولی همچنان در وضعیت نسبتاً محدودکننده توصیف میشود. از طرف دیگر، تورم بالاتر از 2 درصد، فضای کاهش سریع نرخ بهره را با محدودیت روبهرو میکند. در چنین شرایطی، هزینه فرصت نگهداری داراییهای بدون بازده، نقدینگی در دسترس سرمایهگذاران و قدرت دلار میتوانند بر تقاضا برای بیتکوین اثر بگذارند.
شاخص ترس و طمع نیز در حوالی 30 قرار دارد که نشاندهنده ترس شدید در بازار است، هرچند نشانههایی از بهبود تدریجی آن مشاهده میشود. این وضعیت نشان میدهد سرمایهگذاران هنوز نسبت به تداوم روند صعودی اطمینان کامل ندارند. هنگامی که قیمت از حمایتهای مهم فاصله میگیرد و همزمان شاخصهای احساسات در محدودههای پایین باقی میمانند، احتمال افزایش نوسانات و تشدید واکنشهای کوتاهمدت بیشتر میشود.
شاخص SOPR نیز در نزدیکی 1.00 قرار دارد؛ سطحی که در ارزیابی سود و زیان تحققیافته سرمایهگذاران اهمیت دارد. قرار گرفتن این شاخص در حوالی این محدوده نشان میدهد بازار هنوز نشانه روشنی از تسلیم گسترده سرمایهگذاران ارائه نکرده است. به همین دلیل، درباره زمان تشکیل کف چرخه همچنان اختلاف دیدگاه وجود دارد. برخی تحلیلگران بازه نوامبر 2026 تا ژانویه 2027 را بهعنوان دورهای قابل بررسی برای شکلگیری کف احتمالی مطرح میکنند، اما این ارزیابی بهمعنای تأیید قطعی پایان اصلاح نیست.
در افق بلندمدت، عواملی مانند شفافیت بیشتر مقررات، گسترش ابزارهای سرمایهگذاری مرتبط با بیتکوین، ETF سوئیس، احتمال ایجاد ذخیره استراتژیک بیتکوین در ایالات متحده و بهبود بهرهوری انرژی در صنعت استخراج، میتوانند از محرکهای ساختاری بازار باشند. با این وجود، در کوتاهمدت، شرایط نقدینگی، قدرت دلار و تغییر جریان سرمایه صندوقهای قابل معامله همچنان از مهمترین متغیرهای تعیینکننده جهت قیمت خواهند بود.
شکست محدوده ۸۰ هزار دلار ساختار کوتاهمدت را تضعیف کرده است
از منظر تکنیکال، بیتکوین در نخستین روز نوامبر همچنان از یک سو با ساختار نزولی کوتاهمدت و از سوی دیگر با نشانههایی از تثبیت در محدودههای حمایتی مواجه است. افت قیمت از سقف 81,800 دلار در 28 اکتبر و شکست حمایت 80,000 دلار، برتری نسبی فروشندگان را در نمودار روزانه تقویت کرده است. شکلگیری این وضعیت در داخل یک کانال نزولی نشان میدهد روند اصلاحی هنوز بهطور کامل خاتمه نیافته و برای تغییر ساختار بازار، بازپسگیری مقاومتهای ازدسترفته ضروری است.
شاخص RSI روزانه در محدوده میانی 30 قرار دارد. این وضعیت بیانگر ضعف مومنتوم خرید است، اما هنوز به معنای ورود قطعی بازار به شرایط اشباع فروش نیست. از سوی دیگر، اندیکاتور MACD همچنان در محدوده منفی قرار دارد و تأیید میکند فشار نزولی در ساختار فعلی کاملاً از بین نرفته است. بنابراین، هرگونه بازگشت قیمت در کوتاهمدت باید با تغییر محسوس در مومنتوم و تثبیت بالای مقاومتهای نزدیک همراه شود تا بتوان آن را فراتر از یک واکنش اصلاحی ارزیابی کرد.
برخی مدلهای الگوریتمی نیز ارزیابی محتاطانهای از روند ارائه میکنند. امتیاز کلی Investtech در محدوده منفی 54 قرار دارد و ساختار کانالهای نزولی در نمودارهای روزانه و هفتگی همچنان قابل مشاهده است. با این حال، در بخشهایی از چرخه قبلی الگوهای سر و شانه معکوس شکل گرفته بود و برخی نوسانگرها نیز در افق بلندمدت روند افزایشی داشتهاند. این اختلاف میان سیگنالهای کوتاهمدت و بلندمدت نشان میدهد وضعیت تکنیکال بیتکوین هنوز یکپارچه نیست و نمیتوان صرفاً بر اساس یک شاخص درباره جهت بعدی بازار قضاوت کرد.
دفاع از حمایت ۷۶ هزار دلاری برای حفظ تعادل بازار اهمیت دارد
در ساختار فعلی، محدوده 76,500 تا 76,700 دلار نخستین حمایت مهم بیتکوین محسوب میشود. این ناحیه پس از افت اخیر مورد توجه خریداران قرار گرفته و حفظ آن میتواند زمینه تثبیت قیمت و شکلگیری یک بازگشت محدود را فراهم کند. پایینتر از این محدوده، حمایت 75,200 تا 75,800 دلار قرار دارد که در صورت افزایش فشار فروش میتواند مقصد بعدی اصلاح باشد. در سناریوی عمیقتر، محدوده 73,000 تا 74,000 دلار بهعنوان حمایت پایینتر بازار اهمیت پیدا میکند.
اهمیت این سطوح زمانی بیشتر میشود که رفتار قیمت در نزدیکی آنها با وضعیت حجم معاملات و موقعیتهای اهرمی مقایسه شود. اگر بیتکوین بتواند با افزایش تقاضای نقدی بالای حمایت نخست باقی بماند، احتمال کاهش فشار فروش وجود خواهد داشت. در مقابل، شکست پایدار 76,500 دلار میتواند زمینه حرکت به سمت حمایتهای پایینتر را فراهم کند. به همین دلیل، واکنش قیمت به این ناحیه برای ارزیابی کیفیت تثبیت فعلی اهمیت بالایی دارد.
قرار گرفتن قیمت در نزدیکی باند پایینی بولینگر نیز از نظر تکنیکال قابل توجه است. این وضعیت میتواند احتمال شکلگیری یک بازگشت نامتقارن را افزایش دهد؛ به این معنا که در صورت کاهش فشار فروش، فاصله قیمت تا برخی مقاومتهای نزدیک ممکن است زمینه بازیابی سریعتر را فراهم کند. همچنین ثبت کفهای بالاتر پس از برخی افتهای اخیر، نشانهای محدود از تلاش خریداران برای دفاع از بازار است. با این حال، تا زمانی که این کفهای بالاتر با شکست مقاومتهای کلیدی همراه نشوند، نمیتوان آنها را تأیید قطعی تغییر روند دانست.
عبور از ۷۹ هزار دلار میتواند نخستین نشانه تغییر مومنتوم باشد
در سمت مقاومتها، محدوده 78,200 تا 78,600 دلار نخستین مانع پیش روی قیمت است. عبور از این ناحیه میتواند مسیر حرکت به سمت مقاومت 79,200 تا 79,500 دلار را هموار کند. این سطح از آن جهت اهمیت دارد که بازپسگیری آن، فاصله بیتکوین با محدوده روانی 80,000 دلار را کاهش میدهد و میتواند بخشی از فشار تکنیکال ایجادشده پس از شکست حمایت قبلی را خنثی کند.
محدوده 80,000 تا 80,700 دلار، مهمترین ناحیه برای ارزیابی اعتبار بازگشت کوتاهمدت به شمار میرود. تثبیت قیمت بالای این محدوده، در کنار ادامه ورود سرمایه به ETFها، میتواند نشانهای از تضعیف ساختار نزولی فعلی باشد. در مرحله بعد، مقاومت 81,300 تا 83,100 دلار قرار دارد که عبور از آن میتواند ساختار میانمدت بازار را نیز بهبود ببخشد. در صورت شکست قاطع محدوده 82,000 تا 83,000 دلار، احتمال تغییر ارزیابی تکنیکال و تقویت سناریوی صعودی بیشتر خواهد شد.
در عین حال، رفتار قیمت در محدودههای بالاتر نیز بدون ریسک نیست. برخی ارزیابیها از احتمال شکلگیری الگوی سقف دوقلو یا گسترش اصلاح در نزدیکی 87,000 تا 91,000 دلار حکایت دارند. مقاومتهای 84,000 تا 90,000 دلار نیز بهعنوان اهداف و موانع احتمالی در مسیر کوتاهمدت مطرح شدهاند. این سطوح نشان میدهند حتی در صورت بازگشت قیمت به بالای 80,000 دلار، مسیر بازیابی لزوماً بدون مانع نخواهد بود و عرضه در محدودههای بالاتر میتواند مانع از تداوم رشد شود.
اهرم بازار و دادههای درونزنجیرهای تصویر متفاوتی از نوسانات ارائه میکنند
یکی دیگر از متغیرهای مهم در بررسی شرایط بیتکوین، وضعیت بازار مشتقات است. نرخهای تأمین مالی در سطح نسبتاً بالایی قرار دارند و ارزش موقعیتهای باز در محدوده 30 تا 34 میلیارد دلار برآورد میشود. این وضعیت نشان میدهد بخش قابلتوجهی از معاملات همچنان با استفاده از اهرم انجام میشود و در نتیجه، حساسیت بازار نسبت به حرکات ناگهانی قیمت افزایش یافته است.
در کنار رقم بیش از 8 میلیون دلار لیکوییدیشن ثبتشده در یک روز، برخی معیارها از حدود 41 میلیون دلار لیکوییدیشن روزانه حکایت دارند. این ارقام به معیارها و دامنههای اندازهگیری متفاوت مربوط هستند و نباید بهعنوان یک آمار واحد تلقی شوند. با این حال، هر دو بر نقش معاملات اهرمی در افزایش نوسانات اخیر تأکید دارند. زمانی که قیمت به حمایتهای حساس نزدیک میشود، بسته شدن اجباری موقعیتهای معاملاتی میتواند سرعت حرکت را افزایش دهد و موجب شود تغییرات کوچک قیمت به نوسانات بزرگتری تبدیل شوند.
از سوی دیگر، قرار گرفتن SOPR در نزدیکی 1.00 و تداوم فعالیت شبکه نشان میدهد ضعف بازار هنوز با نشانههای قطعی تسلیم گسترده همراه نشده است. این ترکیب میتواند توضیح دهد که چرا با وجود افت قیمت و فضای محتاطانه سرمایهگذاران، تقاضای خرید در محدودههای پایینتر همچنان فعال باقی مانده است. با این وجود، افزایش نرخ تأمین مالی و سطح بالای موقعیتهای باز همچنان از عواملی هستند که در صورت ادامه ضعف قیمت میتوانند فشار بیشتری بر بازار وارد کنند.
نتیجهگیری؛ حفظ حمایتها شرط اصلی بازگشت بیتکوین است
بیتکوین در آغاز نوامبر 2026 با ترکیبی از ضعف تکنیکال کوتاهمدت و پشتوانههای بنیادی نسبتاً باثبات مواجه است. افت از محدوده 81,800 تا 87,000 دلار، شکست حمایت 80,000 دلار و قرار گرفتن RSI روزانه در محدوده میانی 30، نشان میدهد فروشندگان همچنان در ساختار کوتاهمدت دست بالاتر را دارند. در مقابل، بازگشت جریان سرمایه به ETFها، تداوم انباشت نهادی، نرخ هش بالا، فعالیت مناسب شبکه و قرار گرفتن قیمت در نزدیکی حمایتهای مهم، مانع از آن شدهاند که تصویر بازار کاملاً نزولی ارزیابی شود.
در سناریوی نزولی، شکست پایدار 76,500 دلار میتواند مسیر حرکت به سمت 75,200 تا 75,800 دلار و سپس 73,000 تا 74,000 دلار را باز کند. در مقابل، حفظ حمایت فعلی و عبور از مقاومتهای 78,600 و 79,500 دلار میتواند زمینه بازگشت به محدوده 80,000 تا 80,700 دلار را فراهم سازد. تثبیت بالای این ناحیه، بهویژه در صورت تداوم جریان ورودی ETFها، احتمال حرکت به سمت 81,300 تا 83,100 دلار را تقویت خواهد کرد.
در افق بعدی، محدودههای 84,000 تا 90,000 دلار و حتی اهداف 84,000 تا 97,000 دلار در برخی ارزیابیهای بازار مطرح شدهاند؛ هرچند تحقق این سناریوها به عبور موفق از مقاومتهای میانی و بهبود شرایط نقدینگی وابسته است. در مقابل، ادامه خروج سرمایه از صندوقها، تقویت دلار، تشدید فشار معاملات اهرمی و تضعیف شاخصهای درونزنجیرهای میتوانند احتمال اصلاح عمیقتر را افزایش دهند.
در مجموع، وضعیت فعلی بیتکوین را میتوان مرحلهای از تلاش بازار برای ایجاد تعادل پس از یک دوره فشار فروش ارزیابی کرد. مبانی شبکه و تقاضای نهادی همچنان از سناریوی بازیابی حمایت میکنند، اما ساختار قیمت هنوز برای تأیید بازگشت روند به سیگنالهای قویتری نیاز دارد. بنابراین، حفظ محدوده 76,500 دلار و بازپسگیری مقاومت 80,000 دلار دو متغیر تعیینکننده در ارزیابی مسیر بعدی بیتکوین خواهند بود. هرگونه تغییر پایدار در این سطوح میتواند موازنه میان سناریوی تثبیت و ادامه اصلاح را به شکل محسوسی تغییر دهد.
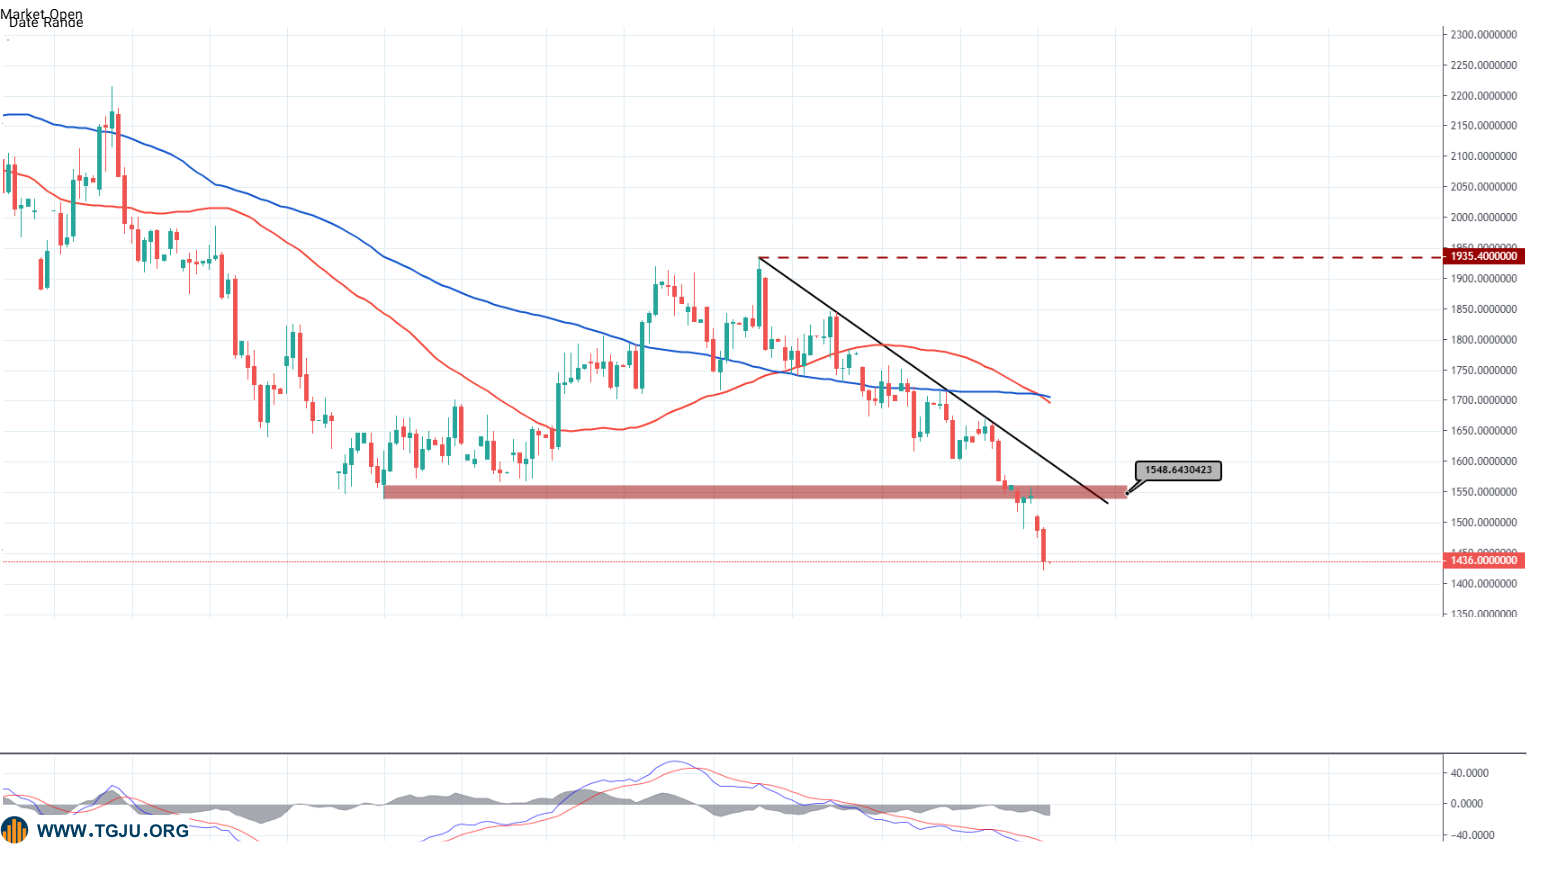
بازار پلاتین در نخستین روزهای نوامبر ۲۰۲۶ با یکی از سنگینترین دورههای اصلاحی سال مواجه شده است. قیمت این فلز گرانبها در محدوده ۱,۴۳۰ تا ۱,۴۴۵ دلار بهازای هر اونس نوسان میکند؛ سطحی که فاصله قابلتوجهی با رکورد تاریخی ژانویه ۲۰۲۶ در محدوده ۲,۸۰۰ تا ۲,۹۰۰ دلار دارد. تشدید فشار فروش در هفتههای اخیر، ساختار تکنیکال بازار را بهشدت نزولی کرده و قیمت را به کفهای چندماهه رسانده است. پلاتین در یک ماه گذشته حدود ۱۵ تا ۱۶ درصد و از ابتدای سال میلادی نزدیک به ۳۰ تا ۳۵ درصد افت کرده و اکنون تقریباً ۴۹ درصد پایینتر از اوج ژانویه معامله میشود.
این افت در شرایطی اتفاق افتاده که بازار پلاتین همزمان با دو نیروی متفاوت روبهرو است. از یک طرف، افزایش بازدهی واقعی اوراق، تقویت دلار آمریکا، خروج سرمایه از صندوقهای سرمایهگذاری و تغییر انتظارات مربوط به سیاست پولی فدرال رزرو، تقاضای مالی برای فلزات گرانبها را تحت فشار قرار داده است. از طرف دیگر، محدودیت ذخایر فیزیکی، مشکلات تولید در آفریقای جنوبی و احتمال بازگشت بازار به کسری عرضه از سال ۲۰۲۷، همچنان از عوامل حمایتکننده میانمدت قیمت محسوب میشوند.
در چنین شرایطی، اختلاف میان وضعیت نمودار و متغیرهای بنیادی اهمیت بیشتری پیدا کرده است. اگرچه شاخصهای تکنیکال از غلبه فروشندگان حکایت دارند، اشباع فروش در بازار و محدود بودن موجودیهای قابلدسترس میتواند زمینهساز یک بازگشت موقت شود. بااینحال، تفاوت میان اصلاح کوتاهمدت و تغییر روند اصلی همچنان تعیینکننده است و برای ارزیابی مسیر بعدی قیمت باید توازن عرضه و تقاضا، جریان سرمایه و ساختار نمودار بهصورت همزمان بررسی شوند.
مازاد عرضه در سال ۲۰۲۶ بیش از آنکه حاصل افت مصرف باشد، از خروج سرمایه تأثیر میگیرد
برآوردهای شورای جهانی سرمایهگذاری پلاتین (WPIC) و مؤسسه Metals Focus نشان میدهد توازن بازار در سال ۲۰۲۶ نسبت به انتظارات قبلی تغییر کرده و اکنون با مازاد عرضهای در حدود ۲۶۵ هزار اونس مواجه است. این برآورد در مقایسه با پیشبینیهای قبلی که از کسری عرضه حکایت داشتند، تغییر قابلتوجهی محسوب میشود؛ اما منشأ اصلی این چرخش را نمیتوان صرفاً به کاهش مصرف صنعتی نسبت داد.
عامل مهمتر، تغییر جهت تقاضای سرمایهگذاری است. صندوقهای سرمایهگذاری و سرمایهگذاران داراییهای فیزیکی که در دوره رشد قیمت سال ۲۰۲۵ نقش مهمی در تقویت تقاضا داشتند، در سال ۲۰۲۶ با خروج سرمایه مواجه شدهاند. میزان خالص خروج سرمایه در این بخش حدود ۸۳ هزار اونس برآورد شده است. این تغییر جریان سرمایه، در بازاری با حجم محدود معاملات و ذخایر نسبتاً پایین، تأثیر قابلتوجهی بر توازن کوتاهمدت عرضه و تقاضا داشته است.
در سمت عرضه، مجموع تولید و عرضه بازار برای سال ۲۰۲۶ حدود ۷ میلیون و ۳۵۳ هزار اونس برآورد شده که نسبت به سال قبل ۲ درصد افزایش دارد. رشد ۸ درصدی بازیافت نیز یکی از عوامل اصلی افزایش عرضه محسوب میشود. در مقابل، تقاضای کل به حدود ۷ میلیون و ۸۹ هزار اونس کاهش یافته است. اختلاف این دو رقم، همان مازاد تقریبی ۲۶۵ هزار اونس را تشکیل میدهد که اکنون در محاسبات بنیادی بازار منعکس شده است.
نکته مهم این است که مازاد سالانه لزوماً به معنای وفور فلز فیزیکی در بازار نیست. بخش قابلتوجهی از تغییر توازن در سال جاری از محل کاهش تقاضای سرمایهگذاری اتفاق افتاده و نه افزایش چشمگیر ظرفیت استخراج معادن. به همین دلیل، چنانچه جریان سرمایه دوباره به سمت صندوقهای پلاتین تغییر کند، شرایط عرضه و تقاضا میتواند با سرعت بیشتری دگرگون شود.
ذخایر محدود اجازه نمیدهد مازاد کوتاهمدت به معنای پایان کمبود پلاتین باشد
بررسی موجودیهای فیزیکی، تصویر پیچیدهتری از شرایط بازار ارائه میدهد. طبق برآوردهای موجود، ذخایر بالای زمین پلاتین تا پایان سال ۲۰۲۶ به حدود ۲.۰۱ میلیون اونس خواهد رسید؛ رقمی که معادل پوشش تنها ۳.۴ ماه تقاضای بازار است. این سطح از موجودی، شکنندگی ساختار عرضه را نشان میدهد و بیانگر آن است که بازار همچنان حاشیه اطمینان محدودی در برابر اختلالات تولید یا افزایش ناگهانی تقاضا دارد.
اهمیت این موضوع زمانی بیشتر میشود که عملکرد سالهای گذشته در نظر گرفته شود. کسری عرضه سال ۲۰۲۵ در برآوردهای اصلاحشده به حدود ۱.۴ میلیون اونس رسیده است. بنابراین، مازاد پیشبینیشده سال ۲۰۲۶ هنوز برای بازسازی کامل موجودیهای ازدسترفته کافی نیست. همچنین، مازاد ۵۴۸ هزار اونسی نیمه نخست سال ۲۰۲۶ در مقابل احتمال کسری ۲۸۳ هزار اونسی نیمه دوم قرار دارد؛ کسریای که در صورت بازگشت خرید صندوقهای سرمایهگذاری میتواند تحقق یابد.
این تفاوت میان آمار سالانه و وضعیت موجودیهای فیزیکی، یکی از مهمترین متغیرهای بنیادی بازار است. حتی در شرایطی که تراز عرضه و تقاضا بهصورت اسمی وارد محدوده مازاد شده، محدودیت موجودیهای قابلدسترس همچنان میتواند در برابر کاهش بیشتر قیمت مقاومت ایجاد کند. از این منظر، رفتار صندوقهای سرمایهگذاری نهتنها بر تقاضای جاری، بلکه بر سرعت تغییر وضعیت موجودیها نیز اثرگذار خواهد بود.
برآوردهای میانمدت نیز از بازگشت کسری ساختاری عرضه حکایت دارند. طبق انتظارات WPIC، بازار پلاتین در فاصله سالهای ۲۰۲۷ تا ۲۰۳۰ بهطور متوسط با کسری سالانه ۳۳۱ هزار اونس مواجه خواهد شد. تحقق این سناریو به معنای آن است که مازاد فعلی ممکن است بیشتر یک وقفه در روند محدودیت عرضه باشد تا نشانهای از تغییر دائمی ساختار بازار.
تمرکز تولید در آفریقای جنوبی، آسیبپذیری عرضه را حفظ میکند
در سمت تولید، آفریقای جنوبی همچنان مهمترین بازیگر بازار پلاتین به شمار میرود و بیش از ۷۰ درصد تولید معدنی پالایششده اولیه را در اختیار دارد. این تمرکز جغرافیایی باعث میشود عملکرد بازار تا حد زیادی به شرایط عملیاتی معادن این کشور وابسته باشد. هرگونه اختلال در تولید، توقفهای ایمنی، مشکلات نیروی انسانی یا محدودیتهای تأمین برق میتواند بر حجم عرضه جهانی تأثیر بگذارد.
گزارشهای مربوط به سال ۲۰۲۶ از تداوم مشکلات تولیدی در برخی واحدهای معدنی حکایت دارند. توقفهای مرتبط با مسائل ایمنی، حوادث منجر به تلفات انسانی و اختلال در فعالیت تولیدکنندگان بزرگ، از جمله Valterra، جانشین Anglo American Platinum، و Implats، بر تولید سهماهه سوم تأثیر گذاشتهاند. همچنین، آمار اداره آمار آفریقای جنوبی (Stats SA) در برخی ماههای میانی سال از افت شدید تولید فلزات گروه پلاتین نسبت به مدت مشابه سال قبل حکایت داشته است.
با وجود این مشکلات، پیشبینی میشود مجموع تولید معدنی اولیه در سال جاری در سطوح نسبتاً باثباتی باقی بماند. افزایش بازیافت نیز بخشی از فشار ناشی از محدودیت تولید معادن را جبران میکند. رشد قیمت در دورههای گذشته و افزایش دسترسی به کاتالیزورهای مصرفشده خودرو، انگیزه بازیافت را تقویت کرده است؛ بااینحال، بازیافت بهتنهایی نمیتواند تمام آسیبپذیری عرضه اولیه را برطرف کند.
در نتیجه، ساختار عرضه پلاتین همچنان بهشدت در برابر اختلالات عملیاتی حساس است. همین مسئله موجب میشود که با وجود مازاد پیشبینیشده برای سال ۲۰۲۶، هرگونه کاهش تولید در مناطق اصلی استخراج یا بازگشت تقاضای سرمایهگذاری بتواند توازن بازار را بهسرعت تغییر دهد.
تقاضای صنعتی میان فشار خودروهای برقی و رشد کاربردهای جدید تقسیم شده است
بخش خودرو یکی از مهمترین منابع مصرف پلاتین محسوب میشود و سهم تاریخی آن از تقاضای این فلز حدود ۴۰ درصد بوده است. افزایش نفوذ خودروهای برقی، به دلیل حذف یا کاهش نیاز به کاتالیزورهای مورد استفاده در موتورهای احتراق داخلی، در بلندمدت محدودیتی برای تقاضای پلاتین ایجاد میکند. در ماههای اخیر، ضعف فروش خودرو در چین نیز بهعنوان یکی از عوامل فشار بر انتظارات مصرف مطرح شده است.
بااینحال، تصویر تقاضای خودرویی یکطرفه نیست. توسعه خودروهای هیبریدی و اجرای استانداردهای سختگیرانهتر آلایندگی در بازارهای مختلف میتواند بخشی از کاهش تقاضای ناشی از گسترش خودروهای تمامبرقی را جبران کند. به همین دلیل، روند مصرف پلاتین در صنعت خودرو بیش از آنکه با یک افت ناگهانی مواجه باشد، در حال تجربه تغییری تدریجی در ترکیب تقاضاست.
در بخش صنعتی، شرایط متفاوتی دیده میشود. صنایع شیمیایی، تولید شیشه، تجهیزات الکترونیکی و برخی فناوریهای جدید همچنان از منابع مصرف پلاتین هستند. همچنین، توسعه کاربردهای مرتبط با هیدروژن و سوخت پایدار هوانوردی (SAF) میتواند در میانمدت زمینههای جدیدی برای مصرف این فلز ایجاد کند. این بخش از تقاضا برای پلاتین اهمیت زیادی دارد؛ زیرا میتواند بخشی از فشار ناشی از تحولات صنعت خودرو را جبران کند.
در مقابل، بازار جواهرات همچنان به قیمت حساس است و ضعف تقاضا در بازارهایی مانند چین، یکی از محدودیتهای مصرف محسوب میشود. در نتیجه، ساختار تقاضای پلاتین از سه جهت تحت تأثیر قرار دارد: تغییر فناوری در صنعت خودرو، استمرار مصرف در صنایع سنتی و شکلگیری کاربردهای جدید. برآیند این عوامل میتواند تعیین کند که آیا کاهش تقاضای کوتاهمدت به یک روند پایدار تبدیل میشود یا بازار از محل رشد مصرف صنعتی دوباره تقویت خواهد شد.
شکاف تاریخی میان طلا و پلاتین، ضعف نسبی این فلز را برجسته میکند
یکی از نشانههای مهم وضعیت فعلی بازار، افزایش نسبت قیمت طلا به پلاتین است. این نسبت در محدوده ۲.۶۸ تا ۲.۷۴ قرار گرفته و با توجه به قیمت تقریبی ۳,۸۷۵ دلاری طلا، فاصله عملکرد دو فلز را بهخوبی نشان میدهد. این سطح نسبت، از منظر تاریخی کشیده محسوب میشود و بیانگر عملکرد ضعیفتر پلاتین در مقایسه با طلاست.
تفاوت رفتار این دو فلز تا حد زیادی به ماهیت متفاوت تقاضای آنها بازمیگردد. طلا از تقاضای سرمایهگذاری و نقش دارایی ذخیره برخوردار است، درحالیکه پلاتین علاوه بر ویژگیهای سرمایهگذاری، وابستگی بیشتری به فعالیتهای صنعتی و چرخه تولید دارد. بنابراین، افزایش نگرانی درباره رشد اقتصادی یا کاهش تقاضای صنعتی میتواند فشار بیشتری بر پلاتین وارد کند.
از سوی دیگر، نرخهای بهره بالا و افزایش بازدهی واقعی داراییهای مالی، هزینه فرصت نگهداری فلزات بدون بازده را افزایش میدهد. تقویت دلار آمریکا نیز معمولاً شرایط خرید فلزات ارزشگذاریشده بر مبنای دلار را برای سرمایهگذاران خارج از این ارز دشوارتر میکند. انتظارات مربوط به موضع انقباضی فدرال رزرو و دادههای تورمی، بهویژه شاخص PCE، در دورههای اخیر این فشار را تشدید کردهاند.
با وجود این، نسبت بالای طلا به پلاتین میتواند در صورت تثبیت تقاضای صنعتی و بازگشت سرمایهگذاری، زمینه تغییر عملکرد نسبی دو فلز را فراهم کند. البته صرف بالا بودن این نسبت برای نتیجهگیری درباره آغاز یک روند صعودی کافی نیست و تغییر جریان سرمایه همچنان باید در کنار متغیرهای بنیادی و ساختار قیمت بررسی شود.
نمودار روزانه پلاتین همچنان تحت کنترل فروشندگان باقی مانده است
از منظر تکنیکال، ساختار قیمت پلاتین در نمودار روزانه بهوضوح نزولی است. این فلز از حدود مارس ۲۰۲۶ درون یک کانال نزولی قرار گرفته و طی ماههای گذشته به ثبت سقفها و کفهای پایینتر ادامه داده است. تداوم این الگو نشان میدهد که فشار فروش محدود به چند جلسه معاملاتی نبوده و ساختار کلی بازار را تحت تأثیر قرار داده است.
قیمت اکنون پایینتر از تمام میانگینهای متحرک اصلی ۲۰، ۵۰، ۱۰۰ و ۲۰۰ روزه قرار دارد. همچنین، میانگین متحرک ۵۰ روزه پایینتر از میانگین ۲۰۰ روزه حرکت میکند؛ شرایطی که به محدوده تقاطع مرگ یا Death Cross نزدیک است و از ضعف ساختاری روند حکایت دارد. همزمان، قرار گرفتن قیمت پایینتر از میانگینهای ساده و نمایی، نشان میدهد که در بازههای زمانی مختلف، برتری نسبی همچنان با فروشندگان است.
شاخص قدرت نسبی ۱۴ روزه (RSI) در محدوده ۲۳ قرار دارد که نشاندهنده اشباع فروش عمیق است. شاخص استوکاستیک نیز در محدوده بسیار پایین ۶ تا ۱۱ قرار گرفته است. این دو شاخص احتمال کاهش موقت شتاب فروش و شکلگیری یک بازگشت تکنیکال را افزایش میدهند، اما بهتنهایی نشانهای از پایان روند نزولی نیستند.
در همین حال، مکدی (MACD) همچنان در محدوده منفی قرار دارد و هیستوگرام منفی آن بر تداوم برتری فشار فروش تأکید میکند. شاخص میانگین جهتدار روند (ADX) نیز در سطح بالایی قرار گرفته و قدرت روند نزولی را تأیید میکند. ترکیب این شاخصها نشان میدهد که بازار با یک روند نزولی قدرتمند مواجه است، هرچند اشباع فروش میتواند در کوتاهمدت از شدت افت قیمت بکاهد.
اشباع فروش میتواند زمینه بازگشت قیمت را فراهم کند، اما تغییر روند به تأیید نیاز دارد
در تایمفریمهای چهارساعته، روزانه و هفتگی نیز جهت کلی بازار نزولی است. بخش عمده شاخصهای روند و میانگینهای متحرک در این بازهها سیگنال فروش صادر میکنند. بااینحال، برخی نوسانگرها به دلیل ورود قیمت به محدوده اشباع فروش، نشانههایی از احتمال خرید یا تثبیت قیمت نشان میدهند. این اختلاف میان شاخصهای روند و نوسانگرها، وضعیت فعلی پلاتین را به بازاری تبدیل کرده که در آن احتمال بازگشت کوتاهمدت وجود دارد، اما شواهد کافی برای تغییر جهت اصلی دیده نمیشود.
در چنین شرایطی، محدوده ۱,۴۴۷ دلار نخستین مقاومت مهم پیشروی قیمت است. عبور از این سطح و ثبت بستهشدن روزانه بالاتر از آن میتواند نخستین نشانه بهبود رفتار خریداران باشد. در ادامه، محدوده ۱,۴۷۷ تا ۱,۵۰۰ دلار بهعنوان مقاومت بعدی مطرح است و پس از آن، سطح ۱,۵۵۰ دلار اهمیت بیشتری پیدا میکند. تثبیت قیمت بالاتر از محدوده ۱,۵۰۰ تا ۱,۵۵۰ دلار میتواند احتمال تضعیف ساختار نزولی را افزایش دهد.
در سمت مقابل، محدوده ۱,۴۳۴ دلار بهعنوان حمایت نزدیک بازار مطرح است. از دست رفتن این سطح میتواند قیمت را به محدوده ۱,۳۸۹ تا ۱,۴۰۰ دلار هدایت کند. پس از آن، محدوده ۱,۳۶۰ تا ۱,۳۵۰ دلار اهمیت دارد؛ منطقهای که علاوه بر برخورداری از جایگاه حمایتی، با هدف پایینتر کانال نزولی و یک سطح روانی مهم نیز همپوشانی دارد.
اگر فشار فروش در محدوده ۱,۳۵۰ دلار نیز ادامه پیدا کند، احتمال گسترش اصلاح به محدوده ۱,۲۰۰ تا ۱,۳۰۰ دلار مطرح خواهد شد. در مقابل، بازگشت قدرتمند قیمت و عبور از مقاومتهای میانی میتواند مسیر حرکت به سمت ۱,۶۰۰ تا ۱,۷۰۰ دلار را در ادامه باز کند. اهداف بالاتر در محدوده ۱,۹۰۰ دلار و سطوح بالاتر نیز تنها در صورت تغییر پایدار ساختار روند و بهبود شرایط بنیادی قابل بررسی خواهند بود.
تداوم فشار فروش یا بازگشت تقاضا، در محدوده ۱,۳۵۰ تا ۱,۵۵۰ دلار تعیین تکلیف میشود
رفتار قیمت در هفتههای پیشرو تا حد زیادی به واکنش بازار نسبت به محدودههای کلیدی بستگی دارد. در شرایط فعلی، قرار گرفتن قیمت زیر مقاومت ۱,۴۴۷ دلار نشان میدهد که خریداران هنوز نتوانستهاند کنترل کوتاهمدت بازار را در اختیار بگیرند. از طرف دیگر، اشباع فروش شدید میتواند احتمال کاهش موقت فشار نزولی و شکلگیری یک حرکت اصلاحی صعودی را افزایش دهد.
در صورت انتشار دادههای اقتصادی ضعیفتر از انتظار در آمریکا و تعدیل انتظارات مربوط به نرخ بهره، احتمال کاهش فشار بر فلزات گرانبها وجود دارد. چنین شرایطی میتواند از طریق کاهش بازدهی واقعی، تضعیف دلار و افزایش تمایل سرمایهگذاران به داراییهای بدون بازده، به بازگشت تقاضا برای پلاتین کمک کند. بستهشدن موقعیتهای فروش نیز میتواند دامنه چنین بازگشتی را تقویت کند.
در مقابل، استمرار نرخهای واقعی بالا، تقویت دلار، ادامه خروج سرمایه از صندوقهای سرمایهگذاری و ضعف تقاضای خودرویی در چین و اروپا، همچنان مهمترین عوامل نزولی بازار هستند. در بخش عرضه نیز گزارشهای تولیدکنندگان آفریقای جنوبی اهمیت دارند؛ زیرا هرگونه اختلال جدی میتواند برخلاف انتظارات فعلی، توازن بازار را به سمت محدودیت عرضه تغییر دهد.
جمعبندی؛ فاصله میان ضعف تکنیکال و محدودیت بنیادی همچنان تعیینکننده است
بازار پلاتین در آغاز نوامبر ۲۰۲۶ با تضادی مهم میان شرایط کوتاهمدت و میانمدت مواجه است. نمودار قیمت، با ثبت کفهای پایینتر، قرار گرفتن زیر میانگینهای متحرک و شاخصهای نزولی، همچنان برتری فروشندگان را نشان میدهد. RSI در محدوده ۲۳ و استوکاستیک در محدوده ۶ تا ۱۱ نیز از اشباع فروش عمیق حکایت دارند؛ شرایطی که امکان بازگشت موقت را فراهم میکند، اما برای تأیید تغییر روند کافی نیست.
در سوی دیگر، مازاد ۲۶۵ هزار اونسی پیشبینیشده برای سال ۲۰۲۶، بیشتر تحت تأثیر خروج ۸۳ هزار اونسی سرمایهگذاری قرار دارد تا افزایش چشمگیر تولید معدنی. ذخایر ۲.۰۱ میلیون اونسی و پوشش ۳.۴ ماه تقاضا، در کنار پیشبینی کسری متوسط ۳۳۱ هزار اونسی در سالهای ۲۰۲۷ تا ۲۰۳۰، نشان میدهد که محدودیتهای ساختاری عرضه همچنان از اهمیت بالایی برخوردارند.
در کوتاهمدت، محدوده ۱,۴۴۷ دلار نخستین سطح برای ارزیابی قدرت خریداران و محدوده ۱,۳۵۰ دلار یکی از مهمترین حمایتهای بازار خواهد بود. بازگشت پایدار به بالای ۱,۵۰۰ تا ۱,۵۵۰ دلار میتواند ساختار تکنیکال را بهبود دهد، درحالیکه شکست حمایت ۱,۳۵۰ دلار احتمال ادامه اصلاح به محدوده ۱,۲۰۰ تا ۱,۳۰۰ دلار را افزایش میدهد.
در افق میانمدت، بازگشت تقاضای سرمایهگذاری، کاهش فشار نرخ بهره، بهبود مصرف صنعتی و محدودیت تولید معادن میتوانند زمینه بازسازی قیمت را فراهم کنند. گزارش فصلی بعدی WPIC که انتظار میرود در اواسط نوامبر منتشر شود، برای ارزیابی مجدد توازن عرضه و تقاضا اهمیت ویژهای خواهد داشت. در کنار آن، دادههای اقتصادی آمریکا، تحولات سیاست پولی فدرال رزرو و گزارشهای تولیدکنندگان آفریقای جنوبی از مهمترین متغیرهای اثرگذار بر مسیر بعدی بازار خواهند بود.
در مجموع، پلاتین هنوز از نظر تکنیکال در موقعیت ضعیفی قرار دارد، اما محدودیت ذخایر و احتمال بازگشت کسری عرضه اجازه نمیدهد افت فعلی را بدون توجه به بنیادهای میانمدت ارزیابی کرد. مسیر آینده این فلز به چگونگی برقراری تعادل میان فشار سرمایهگذاری، تقاضای صنعتی و ظرفیت عرضه بستگی دارد. این تحلیل صرفاً ارزیابی شرایط بازار است و توصیه معاملاتی محسوب نمیشود.

ب دلیل shift قیمتی داخل یک ساعته احتمال برگشت تا اردربلاک روزانه و زدن سقف دوقلو

بازار ارز در آغاز معاملات امروز، 10 آبانماه، در شرایطی فعالیت خود را از سر میگیرد که معاملات روز گذشته بار دیگر از تداوم نوسانات رفتوبرگشتی و ناکامی دلار در عبور از سقف تاریخی حکایت داشت. اسکناس آمریکایی پس از تلاش برای تثبیت در سطوح بالاتر، مجدداً با فشار فروش در محدوده مقاومتی 274 هزار و 500 تومان مواجه شد و از این سطح به سمت پایین بازگشت؛ مقاومتی که همچنان بهعنوان یکی از مهمترین موانع پیشروی روند صعودی بازار شناخته میشود.
در چنین شرایطی، رفتار قیمت دلار نشان میدهد که بازار برای عبور از محدودههای تاریخی به محرکهای قویتری نیاز دارد. هرچند تقاضا همچنان در سطوح بالای قیمتی حضور دارد، اما تداوم واکنش منفی به مقاومت 274 هزار و 500 تومانی، از افزایش احتیاط معاملهگران و دشواری ادامه حرکت صعودی حکایت میکند. به همین دلیل، معاملات امروز بیش از آنکه صرفاً تحت تأثیر نوسانات روزانه قرار داشته باشد، به نحوه واکنش قیمت در محدودههای حمایتی و مقاومتی وابسته خواهد بود.
مقاومت 274 هزار و 500 تومانی؛ مانعی که همچنان پابرجاست
بررسی نمودار دلار نشان میدهد که محدوده 274 هزار و 500 تومان به یکی از مهمترین سطوح مقاومتی بازار تبدیل شده است. قیمت در روزهای اخیر بارها برای عبور از این محدوده تلاش کرده، اما هر بار با افزایش فشار فروش و عقبنشینی مواجه شده است. تکرار این واکنش، اهمیت این سطح را در ساختار فعلی بازار افزایش داده و آن را به محدودهای تعیینکننده برای ادامه مسیر قیمت تبدیل کرده است.
از منظر تکنیکال، عبور از یک مقاومت مهم تنها به معنای ثبت قیمتهای بالاتر نیست، بلکه تثبیت در بالای آن نیز اهمیت دارد. در صورتی که دلار بتواند با افزایش تقاضا از محدوده 274 هزار و 500 تومان عبور کند و در سطوح بالاتر باقی بماند، میتوان انتظار داشت که بخشی از فشار فروش فعلی کاهش یابد و زمینه برای ادامه حرکت صعودی فراهم شود. در مقابل، تداوم ناکامی در عبور از این سطح میتواند نوسانات رفتوبرگشتی را در بازار حفظ کند و توجه معاملهگران را به حمایتهای پایینتر معطوف سازد.
شاخصهای تکنیکال در محدوده تعادل؛ بازار هنوز جهت مشخصی ندارد
در بررسی اندیکاتورهای تکنیکال، شاخص قدرت نسبی (RSI) همچنان در محدوده تعادل نوسان میکند؛ وضعیتی که نشان میدهد بازار نه در شرایط اشباع خرید قرار دارد و نه نشانهای از غلبه کامل فروشندگان در این شاخص مشاهده میشود. قرار گرفتن RSI در محدوده میانی، بیانگر توازن نسبی قدرت میان خریداران و فروشندگان است و با رفتار رفتوبرگشتی قیمت در روزهای اخیر همخوانی دارد.
از سوی دیگر، مکدی (MACD) نیز در محدوده سطح صفر قرار گرفته است. این وضعیت نشان میدهد که مومنتوم بازار هنوز از قدرت کافی برای تأیید یک روند صعودی یا نزولی قدرتمند برخوردار نیست. همزمانی RSI در محدوده تعادل و مکدی در سطح صفر، بر اهمیت واکنش قیمت به سطوح کلیدی تأکید میکند؛ چراکه در شرایط فعلی، شکست یا تثبیت در محدودههای حمایتی و مقاومتی میتواند نقش مهمی در تغییر مومنتوم بازار داشته باشد.
دلار نیما و نرخ معاملاتی صرافیها؛ فاصله نرخها همچنان مورد توجه است
در بازار ارز تجاری، دلار نیما به محدوده 187 هزار تومان رسیده است؛ سطحی که در کنار نرخهای بازار آزاد، تصویری از وضعیت عرضه و تقاضا در بخشهای مختلف بازار ارز ارائه میدهد. حرکت نرخ نیما در این محدوده، یکی از متغیرهایی است که میتواند در بررسی روند کلی بازار و ارزیابی شرایط عرضه ارز مورد توجه قرار گیرد.
همچنین، دلار معاملاتی صرافیها(عرضه بانک مرکزی) نیز به محدوده 268 هزار تومان رسیده است. همزمانی این نرخ با محدوده حمایتی دلار در بازار آزاد، اهمیت سطح 268 هزار تومان را دوچندان میکند. از یک سو، نرخ معاملاتی صرافیها در این محدوده قرار گرفته و از سوی دیگر، نمودار تکنیکال دلار نیز نشانههایی از شکلگیری حمایت در همین سطح را نشان میدهد؛ موضوعی که میتواند این محدوده را به یکی از نقاط مهم بررسی رفتار قیمت در معاملات امروز تبدیل کند.
حمایت 268 هزار تومانی؛ نخستین آزمون جدی دلار در معاملات امروز
در بررسی ساختار تکنیکال دلار، محدوده 268 هزار تومان بهعنوان یک سطح حمایتی قابل توجه ظاهر شده است. قیمت پس از عقبنشینی از مقاومت 274 هزار و 500 تومان، اکنون در شرایطی قرار دارد که حفظ این حمایت میتواند به تداوم نوسانات در محدوده فعلی کمک کند. واکنش خریداران به این سطح، نشان خواهد داد که آیا تقاضای موجود همچنان توانایی جلوگیری از افت بیشتر قیمت را دارد یا فشار فروش در حال افزایش است.
در صورتی که دلار بتواند در محدوده 268 هزار تومان تثبیت شود و نشانههایی از بازگشت تقاضا در نمودار شکل بگیرد، احتمال ادامه نوسانات در محدوده فعلی و تلاش مجدد برای نزدیک شدن به مقاومت تاریخی تقویت خواهد شد. با این حال، صرف برخورد قیمت با حمایت برای تأیید بازگشت کافی نیست و نحوه تثبیت و رفتار معاملات در این محدوده اهمیت بیشتری خواهد داشت.
شکست حمایت؛ مسیر بازگشت به کف 260 هزار تومان باز میشود
در سناریوی مقابل، اگر حمایت 268 هزار تومانی از دست برود و قیمت نتواند به سرعت به بالای این محدوده بازگردد، ساختار کوتاهمدت بازار میتواند با افزایش فشار نزولی مواجه شود. در چنین شرایطی، سطح 260 هزار تومان بهعنوان حمایت بعدی و یکی از مهمترین محدودههای مورد توجه معاملهگران مطرح خواهد شد.
فاصله میان حمایت 268 هزار تومان و کف 260 هزار تومان، محدودهای است که میتواند در صورت افزایش عرضه، زمینه ادامه اصلاح قیمت را فراهم کند. البته تحقق این سناریو به نحوه شکست حمایت و تداوم فشار فروش بستگی دارد و تا زمانی که سطح 268 هزار تومان حفظ شده باشد، نمیتوان بازگشت به کف 260 هزار تومان را قطعی تلقی کرد.
جمعبندی؛ دلار میان سقف تاریخی و حمایت کلیدی در انتظار تعیین مسیر
بازار ارز در آغاز معاملات 10 آبانماه، با دو سطح تعیینکننده مواجه است؛ مقاومت 274 هزار و 500 تومان که تاکنون مانع ادامه رشد دلار شده و حمایت 268 هزار تومان که اکنون در کانون توجه معاملهگران قرار گرفته است. در این میان، قرار گرفتن RSI در محدوده تعادل و مکدی در سطح صفر، نشان میدهد که بازار هنوز از مومنتوم قدرتمندی برای خروج از وضعیت نوسانی برخوردار نیست.
بر این اساس، رفتار دلار در محدوده 268 هزار تومان میتواند نقش مهمی در تعیین مسیر کوتاهمدت بازار ایفا کند. حفظ این حمایت، امکان تداوم نوسانات و تلاش مجدد برای عبور از مقاومت تاریخی را مطرح میکند؛ در حالی که شکست آن میتواند زمینه حرکت قیمت به سمت کف 260 هزار تومان را فراهم سازد. به این ترتیب، معاملات امروز بیش از هر چیز به توانایی دلار در حفظ حمایت فعلی و واکنش بازار به این محدوده وابسته خواهد بود.
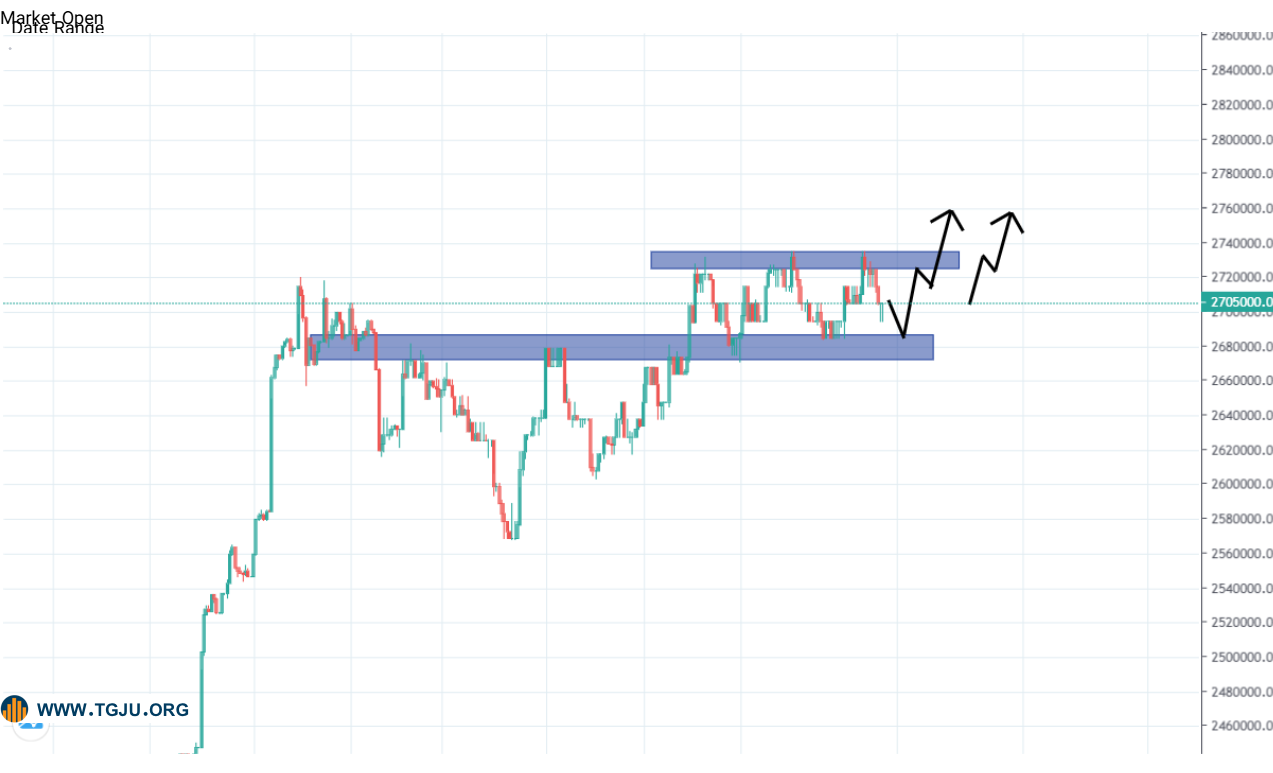
اول به صورت حمایتی و دوم با شکست سقف و حدف قیم محدوده 300 هزار تومان
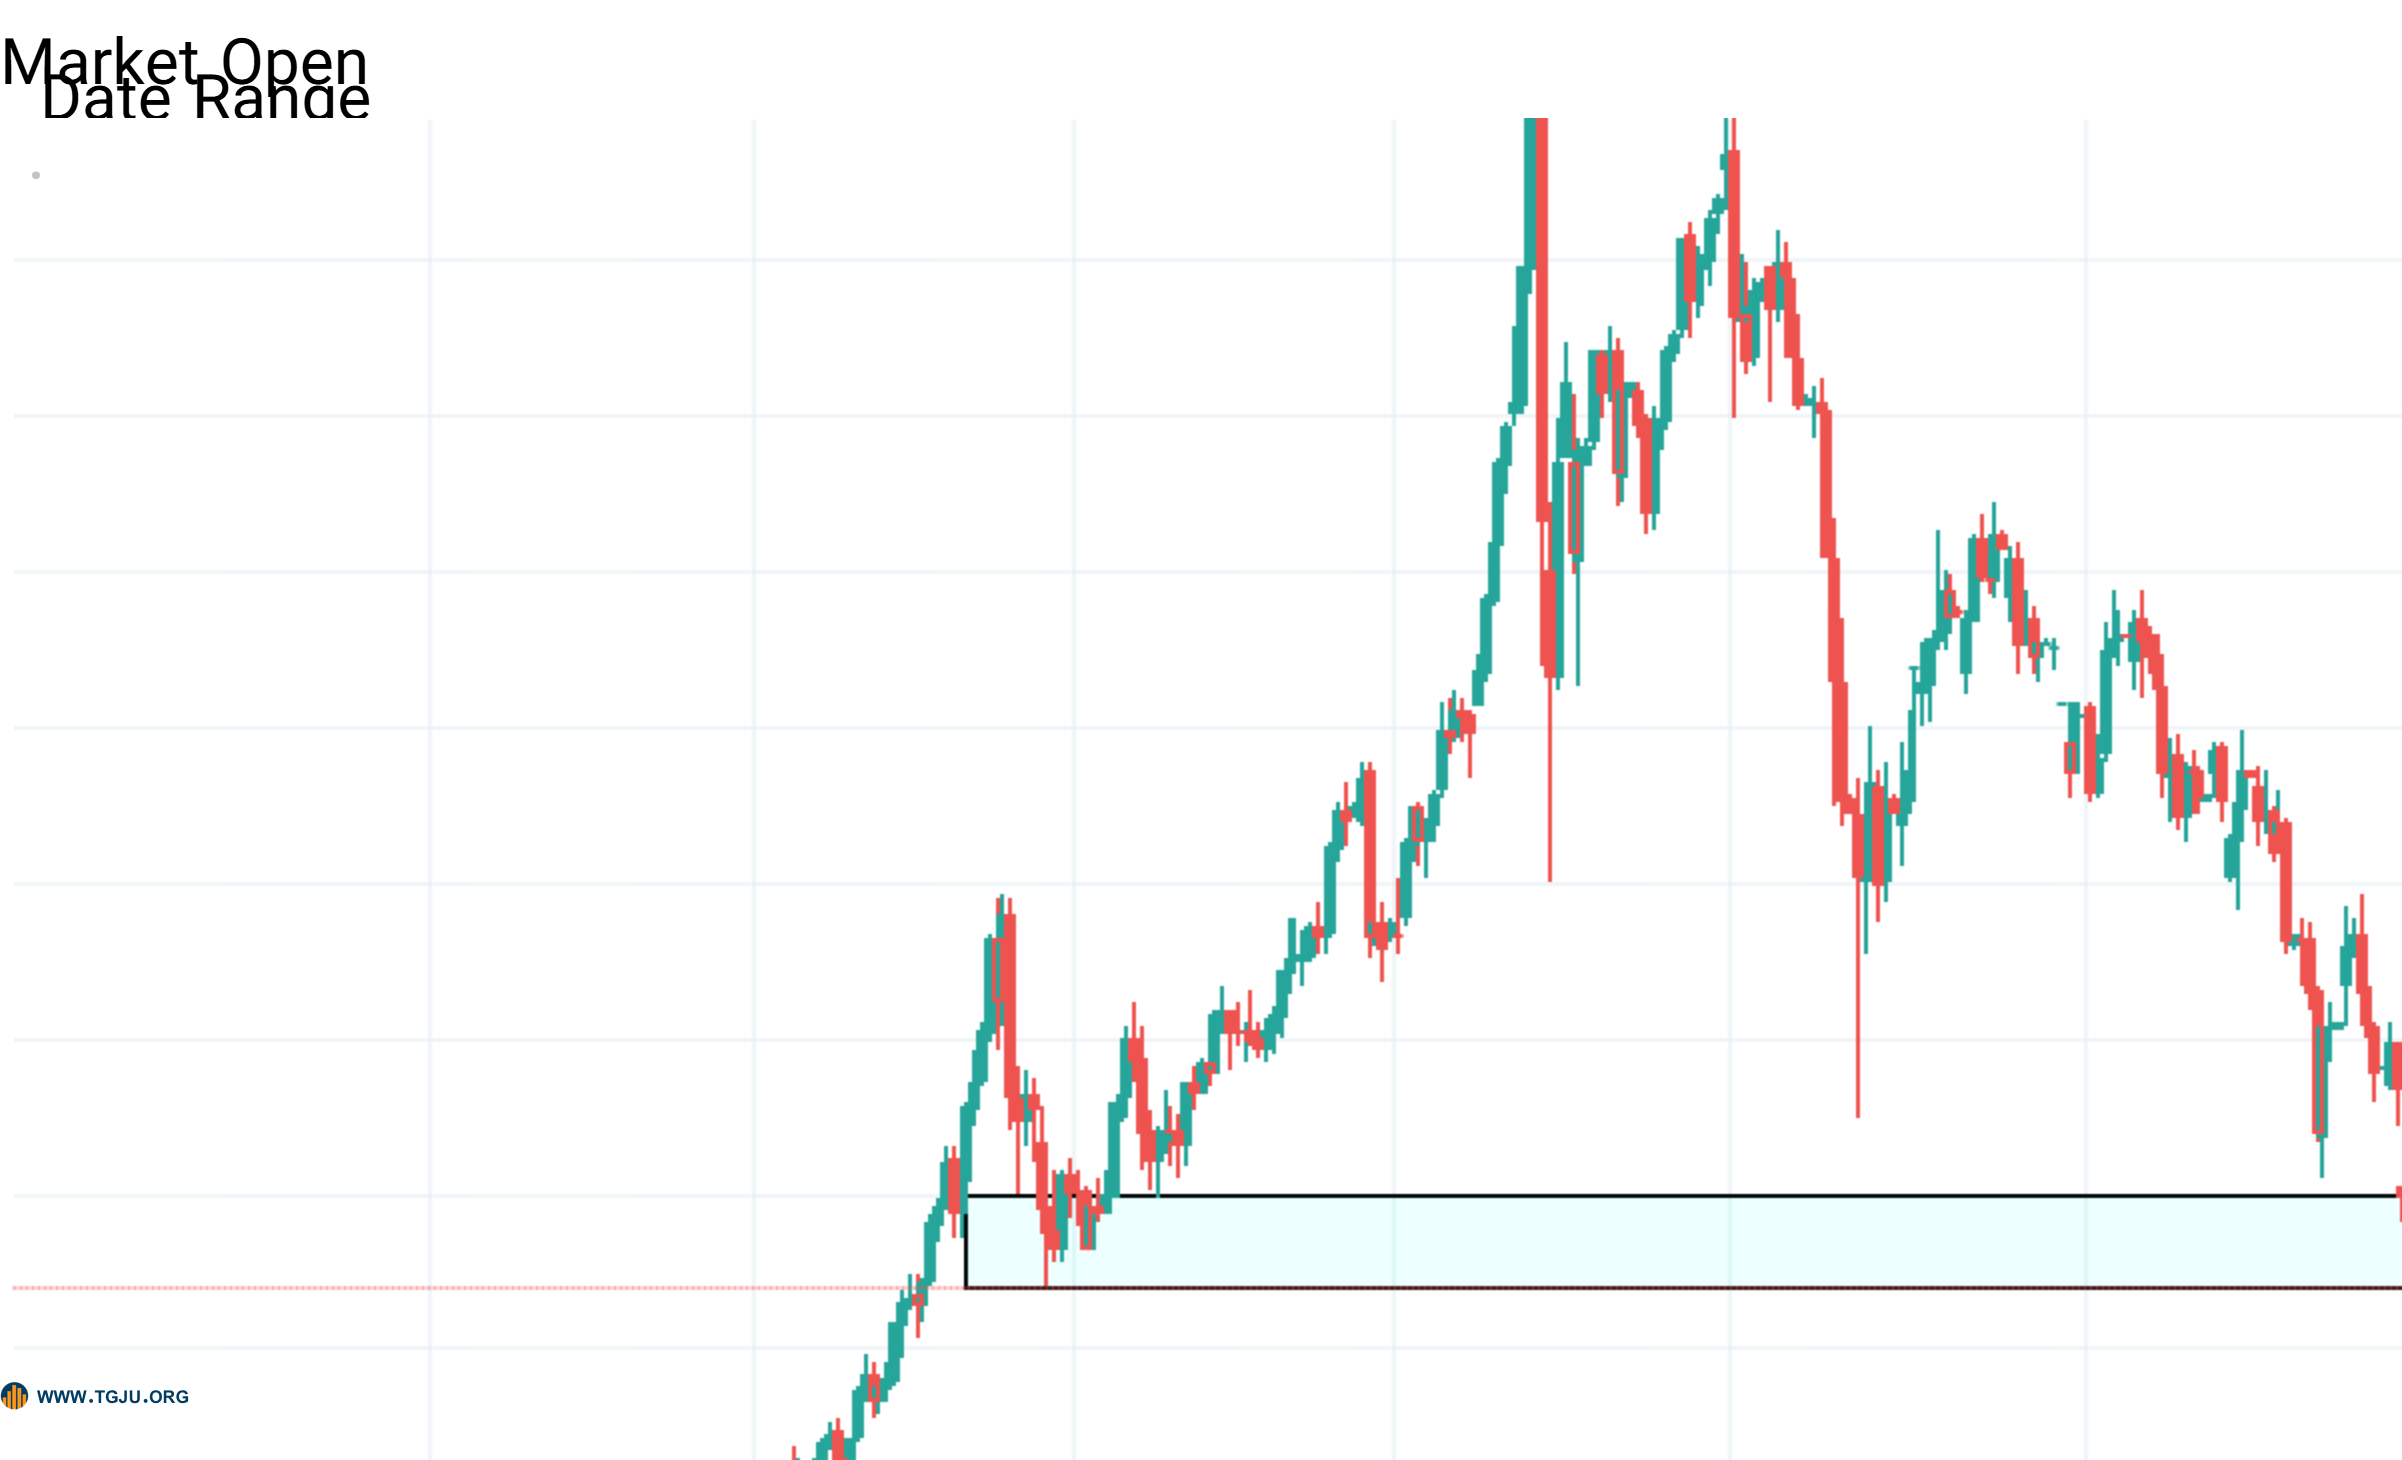
📌بلند مدت با یک حمایت (کف) محکمی پر قدرت برخورد کرده تو تحلیل مشخص کردیم که اگر حمایت(کف) را رو به پایین بشکند روند نزولی شروع میشه در غیر این صورت قیمت رو به بالا برمیگردد.



















 تتر
 بیت کوین
 اتریوم
 دوج
 ریپل
 ترون
 لایت کوین
 کاردانو
 بایننس کوین
 والکس
 نوبیتکس
 آبان تتر
 آساکوین
 ارز مدرن
 اکسیر
 پول نو
 تبدیل
 تترلند
 سرمایکس
 بایننسBinance
 کوکوینKuCoin
 اوکی ایکسOKX
 بی بیتBybit
 بیت فینکسBitfinex
 کریپتو دات کامCrypto.com Exchange
 کوین بیسCoinbase Exchange
 مکسیMEXC
 ایکستیXT.COM
 اچ تی ایکسHTX
 بیت گتBitget
 گیتGate
 بایننس
 کوکوین
 اوکی ایکس
 بی بیت
 بیت فینکس
 کریپتو دات کام
 کوین بیس
 مکسی
 ایکستی
 اچ تی ایکس
 بیت گت
 گیت